品

Corea든 Korea든, 품격은 이름보다 먼저다
Whatever the name—Corea or Korea—dignity comes first.
Whatever the name—Corea or Korea—dignity comes first.
今
지금
751 Diaspora
遺産
유산
人文
인문
未冷屍
未冷尸
政治
정치
メディア
언론

돈經濟
半導体の次なるフロンティアは宇宙:2026年下半期~2027年の航空宇宙期待株
半導体サイクルがピークを過ぎた後も成長が続く産業を探す視線が、2026年下半期に入り航空宇宙に集まっている。半導体がAI演算の需要を押し上げたとするなら、航空宇宙はその演算が機能するための安保・通信・観測インフラと国家主権技術を同時に供給する側に近い。
AI時代のサイバーセキュリティ株:予測よりも構造が先だ
AIが作り出す新たな攻撃面と新たなアイデンティティ(エージェント)を管理する必須インフラ産業として再定義されている。生成AIとエージェントAIがコードを書き、脆弱性を見つけ、侵入経路を自動化する速度が速くなるほど、同じAIを検出・予測・遮断に使う需要も構造的に大きくなる。
ドル覇権が米国を滅ぼす理由、そしてその教訓が示唆すること
ドルの需要は貿易だけが理由ではない。各国の中央銀行が外貨準備としてドルを積み上げ、投資家が安全資産としてドル建て債券を購入する。その需要はドルを構造的に高くする力となる。通貨が高くなると、輸出品の価格競争力は低下し、輸入品は安くなる。
2026年下半期の韓国株式市場、反発は可能か?
上半期の見通しでは、KOSPIを7000~9500、一部では1万以上まで開示していた。根拠はほぼ一点に収束する。AIインフラ投資とメモリ供給不足がサムスン電子・SKハイニックスの利益を構造的に押し上げ、その利益が指数全体を押し上げるというものだ。
ウォッシュのジャクソンホール、韓国株に投げかけた警告
今回の演説は、韓国の投資家にとって「半導体だけを見ていればよい相場」が終わったという警告に近い。AI需要は生きているが、お金の価値が高くなった環境では、高い期待から先に削られる。ウォッシュは物価の責任をFRB自身に転嫁し、2%目標を「堅固で固定された目標」と釘を刺した。
韓国株式市場、来週も「電力インフラ」と構造的輸出業種が主導するだろう。
重要なのは、AIがソフトウェアやチップだけで完結するのではなく、物理的なインフラを必要とする点だ。データセンターを建設する上で最大のボトルネックは電力であり、次に冷却である。ゴールドマン・サックスは、主要なクラウド企業の来年のAIインフラ投資を約1兆1,400億ドル(約1,600兆ウォン)と推定している。
ウォン高が揺るがす韓国経済と株式市場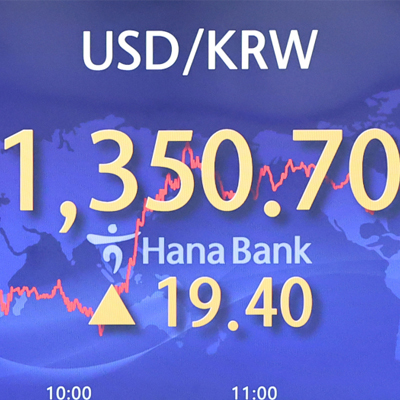
マクロ経済の観点から見ると、ウォン高は両面性を持っています。輸入面では、明確なプラス効果が現れます。原油、天然ガス、原材料、半導体装置、素材など、ドル決済の割合が高い品目のウォン換算コストが減少し、企業の原価負担が緩和され、消費者物価上昇圧力も鈍化します。
「受粉指数」を想像する
富は花畑と蜂、そして採蜜機の組み合わせから生まれる。今、そのすべてを帳簿に載せてみよう。蜜壺の重さだけを測るのではなく、花畑を誰が作り、誰が花粉を運び、誰がその実を作り、誰がいくら持ち去ったのかも記録しよう。その帳簿の最初のページを開く想像。それがまさに「受粉指数」だ。
レバレッジETF規制後、韓国株式市場はどこへ向かうのか?
レバレッジETFは、目標倍率を維持するため、基礎資産であるサムスン電子とSKハイニックスを機械的に売買するリバランスを毎日行っている。KOSPI時価総額の半分近くを占めるこの2銘柄にこの売買が集中することで、株価上昇時には上昇幅を、下落時には下落幅を増幅させる悪循環が発生した。
AIインフラの大転換、今はチップではなく電力と冷却だ
2026年のAIインフラ投資の核心は、チップではなく、電力を安定的に供給し、熱を効率的に除去し、長期契約を通じて収益を固定する能力にある。国内では、電力機器3社であるHD現代エレクトリック、暁星重工業、LS ELECTRICが短期的に最も可視性の高い恩恵株と見られる。

1
2
3
4
5
〉


비밀번호를 잊으셨나요?
Sign in with Google


All information provided by us is free of charge and is for the public good.