品

Corea든 Korea든, 품격은 이름보다 먼저다
Whatever the name—Corea or Korea—dignity comes first.
Whatever the name—Corea or Korea—dignity comes first.
今
지금
751 Diaspora
遺産
유산
人文
인문
未冷屍
未冷尸
政治
정치
メディア
언론
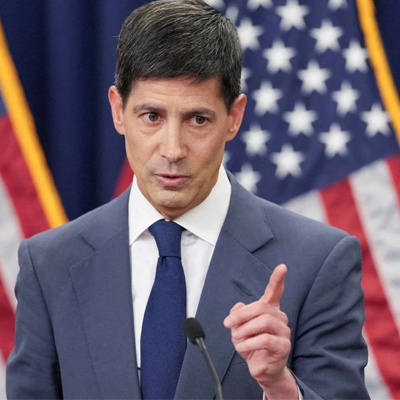
케빈 워시 연준 의장은 “근원 물가가 분명하고 충분한 속도로 목표를 향해 가고 있다는 확신이 있어야 한다. 그렇지 않다면 우리가 할 일이 있다”라고 말했다.

돈經濟
칼럼
andy74
ウォッシュのジャクソンホール、韓国株に投げかけた警告

0
2026. 08. 30
- ケビン・ウォルシュFRB議長の発言は、米国の物価が依然として高く、必要であれば追加利上げも辞さないという強い警告であり、韓国株式市場の変動拡大を予告しています。
- 米国の利上げは韓国株の割引率を高め、外国人投資家の売りを誘発し、特にサムスン電子やSKハイニックスなどの大手テクノロジー株に大きな打撃を与え、KOSPI全体の下降を主導する可能性があります。
- 為替の不安定さと米韓金利差の拡大は、韓国銀行の追加利上げ圧力となり、不動産、高負債成長株など特定の業種に負担をかける一方で、実績に基づいた優良企業にはむしろ買いの機会となる可能性があります。
- FRBの不確実な金融政策スタンスの中で、市場は金利感応度によって銘柄ごとの差別化が深まるでしょう。投資家は米国の物価、金利、為替指標と半導体業界の状況を総合的に考慮した慎重な銘柄選定が重要です。
ケビン・ウォーシュFRB議長のジャクソンホールでの演説は、韓国の株式投資家にとって、米国の金利の話が再び私たちの口座を揺るがす可能性があるというシグナルです。難しい理論よりも核心だけを見るとこうなります。米国は物価がまだ抑制されていないと見ており、必要であれば金利をさらに引き上げる意向を示しました。演説のタイトルは『In Our Time』でした。ウォーシュは「コアインフレ率が明確かつ十分な速度で目標に向かっているという確信がなければならない。そうでなければ、私たちにはやるべきことがある」と述べました。7月の米国のPCE物価指数は前年比3.7%、コアPCEは3.3%で、FRBの目標2%をはるかに上回っています。ウォーシュは、夏の物価の数字が予想よりも良かったとしても、「基調的なトレンドが意味のある改善を示したとは見ていない」と断言しました。演説直後、市場は9月の利上げ確率を30%台後半~40%前後から55~60%まで引き上げました。ナスダックがダウよりも敏感に反応したのは、割引率の上昇が遠い将来の利益に期待する成長株に最初に影響を与えるためです。韓国市場は月曜日が残っています。その前に何を見て、何を注意すればよいかが重要です。
韓国市場が米国の金利に敏感な理由は単純だ。KOSPIはサムスン電子とSKハイニックスの比重が非常に大きい。両社の業績はAIとメモリの需要にかかっているが、株価は業績だけで動くわけではない。米国の金利が上がると、株式の「将来の利益を現在の価値に割り引く割引率」が上がる。同じ利益を出しても株価が高く見えてしまう。外国人投資家は韓国株と米国債を比較する。FRBの政策金利は現在も3.50~3.75%だ。米国の短期金利が再び上がれば、わざわざ韓国株を持って為替リスクまで負う理由があるのかという考えが強まる。8月19日のように米国の長期金利が急騰すれば、KOSPIが1日で5%以上下落し、サムスン電子・SKハイニックスが指数下落を主導した場面がまさにその構造だ。28日にもKOSPIは6788.88で1.79%下落し、外国人が約1兆7560億ウォンを純売却した。サムスン電子は3.38%、SKハイニックスは4.45%下落した。外国人はハイニックスだけで1兆2000億ウォン以上を売却した。同日、米国側で半導体関税の範囲をチップだけでなくサーバー・ノートパソコンなどの完成品まで広げる案を検討しているという報道が重なったことも負担だった。
為替レートは今のところそれほど悪くない。ウォン/ドルは1370ウォン台後半で、今年の高値である1500ウォン台半ばから後半、1580ウォン台よりもかなり下がっている。輸出企業のドル売りが下値を支える局面だ。ウォン高は輸入物価と外国人心理にはプラスに働く。ただし、ウォッシュ発言以降、ドルが再び強くなれば、この流れは一瞬で覆される可能性がある。為替レートが再び1400ウォンを超えれば、韓国銀行も追加利上げをさらに検討することになる。韓国銀行はすでに7月に2.50%から2.75%に引き上げたのに続き、27日の金融通貨委員会で3.00%に連続利上げした。成長率見通しも2.6%から3.3%に大幅に上方修正した。半導体輸出とAI設備投資が景気を押し上げるため、物価と家計負債を先制的に抑制する必要があるとの判断だ。米国が先に利上げすれば、「韓米金利差 → 資本流出 → 為替不安 → 韓国銀行追加利上げ」の公式が再び作動する可能性がある。その時打撃を受けるのは、不動産・建設、高負債成長株、KOSDAQ高評価銘柄だ。第2四半期末の家計信用は2019兆8000億ウォンで、史上初めて2000兆ウォンを超えた。貸出金利が再び上昇すれば、消費と住宅関連業種も負担が大きくなる。
しかし、すべての株が同じように下落する市場ではありません。米国が金利を引き上げても、景気がすぐに崩壊するとは考えにくいです。ウォッシュ氏自身も、AIの生産性のおかげで企業と家計の支出が持ちこたえていると述べました。彼は金融情勢が「まだ引き締め的ではない」と見ています。社債スプレッドは低く、設備投資は急速に増加しており、その半分以上がAIに関連しているという診断です。労働市場も失業率4.1%で完全雇用に近いと評価しました。そのため、物価が下がらないと金利をさらに引き上げる名分が生まれます。韓国に例えると、半導体輸出とAI設備投資が成長率を3%台に引き上げる流れと重なります。区別すべきは「業績が生きている株」と「話ばかり大きい株」です。サムスン電子とSKハイニックスは短期的に金利と関税の問題で揺れる可能性があります。しかし、AIサーバーとHBMの需要自体が消えるというシナリオはまだありません。問題は、株価がその需要をすでに相当部分反映しているか、高まった金利を乗り越えても残るキャッシュフローがあるかです。業績見通しが維持される限り、急落は分割買いの局面になる可能性がありますが、金利ショックが続けばバリュエーションが先に削られます。「良い会社」と「今買っても良い価格」は別々に考える必要があります。
業種別に見ると、今後数週間はこのように推移する可能性が高いです。金利上昇に弱いのは、成長プレミアムが大きい銘柄、赤字であるか遠い将来の利益に期待する銘柄、不動産・建設、一部の証券株です。相対的に持ちこたえる余地があるのは、銀行のように預貸金利差が拡大する金融株、現金が多く配当・自社株買いの余力がある大型輸出株、業績の可視性が高い生活必需品と一部の自動車です。28日もKB金融が2%以上上昇しましたが、バイオと半導体は下落しました。市場がすでに金利感応度で銘柄を分け始めていることを意味します。ウォッシュ氏が「より静かなFRB」と述べ、フォワードガイダンスを減らすと発言した点も重要です。将来を親切に教えてくれなければ、市場は指標一つ一つにさらに大きく反応します。変動性が一時的なもので終わらない可能性があります。
今後チェックすべき日程は、まず9月15~16日の米国FOMCだ。ここで実際に利上げするか、据え置いて「いつでも利上げできる」とだけ言うかによって、短期的な方向性が分かれる。次に、それ以前に発表される米国の物価と雇用指標だ。物価が下がらないと、利上げの確率はさらに上がる。3つ目は、ウォン/ドルと米国2年物・10年物金利だ。KOSPIよりもこの2つの数字が先に動く。為替レートが急騰し、米国の短期金利が一緒に上がると、外国人売りが増えやすい。4つ目は、サムスン電子・SKハイニックスの業績と顧客からの発注だ。金利が上がってもメモリ価格と出荷が支えられれば、株価調整の性格が変わる。関税問題は、実際の税率と適用範囲、米国への投資と連携した減免の有無が明らかになるまでは、ヘッドラインリスクとして残る可能性が高い。
シナリオは3つに分けられる。米国が1、2回利上げし、物価が徐々に落ち着けば、韓国株式市場は序盤に変動するものの、半導体業績相場に戻る可能性がある。最も厄介なのは、物価が抑えられず、金利だけが上がる場合だ。この場合、KOSPIはボックス圏の下限を何度も試し、個人が買い支える相場が長引く可能性がある。地政学的な要因で原油価格が再び高騰すれば、物価と金利が同時に負担となる。どちらにしても、指数全体が一方向にだけ進むと見るよりも、銘柄選別がより重要になる相場だ。
今回の演説は、韓国の投資家にとって「半導体だけを見ていればよい相場」が終わったという警告に近い。AI需要は生きているが、資金の価値が高くなった環境では、高い期待がまず削られる。ウォーシュは物価の責任をFRB自身に帰し、2%目標を「堅固で固定された目標」と釘を刺した。それはつまり、市場が望む緩和よりも、FRBが守るべき責務が優先されるという意味だ。月曜日以降、相場が下がっても恐怖に駆られて一斉に売るべきではなく、上がっても追随すべきではない。為替レート、米国金利、外国人需給、そして半導体の実際の注文を合わせて見る人が有利だ。今は方向性を当てるよりも、金利がさらに上がっても耐えられるキャッシュフローがある銘柄かどうかを再確認する時だ。
댓글
( 0 / 500 )
포도
8
워시의 잭슨홀 연설은 단순한 금리 발언이 아니라 글로벌 자산시장의 기준 자체가 바뀔 수 있다는 경고로 읽힙니다. 한국 증시 역시 반도체 호황만 믿기보다 금리·환율·외국인 자금 흐름을 함께 살펴야 할 때입니다.
( 0 / 500 )
kingmaker
7
워시의 발언을 단순한 매파적 수사로 볼 수 없다는 분석에 공감합니다. 결국 한국 증시의 핵심 변수는 AI 성장 기대와 높아지는 글로벌 할인율 사이의 싸움이 될 것 같습니다.
( 0 / 500 )
dongbang
6
결국 고금리 시대의 시장은 기대와 이야기만으로 움직이지 않습니다. AI라는 거대한 성장 서사도 높아진 자본비용을 이겨낼 만큼 실제 수익과 현금흐름을 증명해야 합니다. 한국 증시의 옥석 가리기가 더욱 중요해질 것입니다.
( 0 / 500 )
Chul74
6
특히 “이야기의 크기가 아니라 현금흐름의 크기”라는 결론이 인상적입니다. 고금리 시대에는 기대만으로 유지되던 고평가 종목들이 더욱 냉정한 검증을 받을 수밖에 없겠네요.
( 0 / 500 )
Daehan
4
미국의 추가 긴축이 현실화될 경우 원화와 국내 금리에 미칠 연쇄효과가 가장 걱정스럽습니다. 외국인 자금 흐름과 원/달러 환율이 한국 증시의 변동성을 크게 좌우할 가능성이 높아 보입니다.
( 0 / 500 )
ariana90
3
한국 증시가 반도체 호황이라는 호재만 믿고 글로벌 금리와 환율 위험을 간과해서는 안 된다는 지적에 공감합니다. 하반기에는 지수보다 종목별 실적과 재무 체력을 더 꼼꼼히 봐야 할 시점 같습니다.
( 0 / 500 )
donghoon
3
미국의 금리 인상은 한국에 결코 먼 나라의 이야기가 아닙니다. 금리 격차 확대와 원화 약세, 외국인 자금 이탈 가능성이 연결될 수 있기 때문입니다. 이번 글처럼 글로벌 변수와 국내 증시를 함께 보는 시각이 필요합니다.
( 0 / 500 )
찬호74
1
워시가 던진 핵심 메시지는 결국 ‘돈이 다시 비싸지고 있다’는 현실입니다. 시장은 앞으로 막연한 기대보다 물가와 금리, 기업 실적이라는 냉정한 숫자에 반응할 것입니다. 투자자에게는 더욱 신중한 판단이 요구됩니다.
( 0 / 500 )
Jamie
0
AI 투자 사이클이 구조적 성장 동력인 것은 분명하지만, 금리가 오르면 결국 투자 효율성과 수익성 검증의 시간이 앞당겨질 수 있다는 분석이 설득력 있습니다. 무조건적인 AI 낙관론보다 선별적 접근이 필요한 시점입니다.
( 0 / 500 )
신고내용
신고내용을 선택해주세요
회원비난/비하/욕설글 및 댓글도배성 게시물저작권 침해/불법자료 유출허위사실유포개인정보 유출.사생활 침해무단광고/홍보음란물 및 도박 불법 광고물범죄행위 관련 글불법행위 관련 소개물품 판매 및 사기글악성코드 및 스파이웨어 유포기타 사유 및 운영진 판단


비밀번호를 잊으셨나요?
Sign in with Google


All information provided by us is free of charge and is for the public good.