品

Corea든 Korea든, 품격은 이름보다 먼저다
Whatever the name—Corea or Korea—dignity comes first.
Whatever the name—Corea or Korea—dignity comes first.
今
지금
751 Diaspora
遺産
유산
人文
인문
未冷屍
未冷尸
政治
정치
メディア
언론
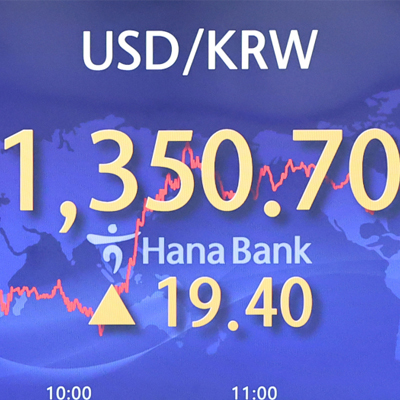
환율이 1350원까지 추가 하락하는 시나리오를 상정

돈經濟
칼럼
andy74
ウォン高が揺るがす韓国経済と株式市場

0
2026. 08. 21
- ウォン・ドル為替レートが1350ウォンまで下落すれば、輸入物価の安定と内需回復にプラスですが、輸出企業の収益性悪化につながり、韓国経済の構造的脆弱性を露呈する可能性があります。
- 特に半導体に偏重した株式市場は、為替レート下落時に輸出企業の業績悪化懸念から変動性が拡大し、株価と為替レートの非同期化現象が深刻化する可能性が高いです。
- 為替レート下落の速度と原因が重要であり、ファンダメンタルズ改善に基づいた漸進的な下落は肯定的ですが、急激な下落は輸出企業に打撃を与え、市場の不安定を招く可能性があります。
- 為替レートは単なる対外競争力指標を超え、資本の流れと投資心理を左右する核心変数となっており、1350ウォンに到達した場合、市場は為替レート下落の本質を把握して対応する必要があります。
2026年8月現在、ウォン・ドル為替レートは1410ウォン台前半から半ばで取引されている。わずか2ヶ月前の6月、中東リスクと外国人による大規模な売りが重なり、1560ウォン付近まで高騰した高値と比較すると、すでにかなりの下落を経験している。この時点で為替レートが1350ウォンまでさらに下落するシナリオを想定すると、韓国経済と株式市場に与える影響は「ウォン高の好材料」として整理されない。輸出中心の成長構造、半導体に極度に偏重した証券市場の構成、そして2026年上半期に顕著に現れた株価と為替レートの非同期化現象まで重なり、変動性はむしろ拡大する可能性が高い。為替レートの下落がもたらす構造的変化と市場の力学を考察する必要がある。
マクロ経済の側面から見ると、ウォン高は両刃の剣である。輸入面では明確なプラス効果が現れる。原油・天然ガス・原材料や半導体設備・素材など、ドル決済の割合が高い品目のウォン換算費用が減少し、企業の原価負担が緩和され、消費者物価上昇圧力も鈍化する。エネルギー輸入依存度が高い韓国経済の特性上、これはインフレ抑制と家計の実質購買力改善につながる余地が大きい。海外旅行・留学費用、企業の海外投資およびM&A費用も低減される。外貨負債を保有する企業と家計の返済負担も軽減される。このように、輸入物価の安定と購買力の向上は、内需回復の余地を広げる要因として作用しうる。
しかし、輸出部門では正反対の圧力が生じる。韓国輸出の相当部分がドル建てで決済される構造において、為替レートが下落すると、同じドル売上であってもウォンに換算した売上と営業利益が縮小する。特に、2026年上半期の半導体輸出が前年比で大幅に拡大し、高為替レートが換算利益をさらに膨らませることで経常収支黒字幅を拡大させた経験を考慮すると、1350ウォン水準の為替レートはこのような「為替レート効果」を相当部分逆転させる。サムスン電子とSKハイニックスの場合、過去の分析でウォン・ドル為替レートが10ウォン変動するたびに四半期営業利益が数百億から千億ウォン単位で変動する感度が確認されている。為替レートが1410ウォン台から1350ウォンに下落すれば、高為替レート局面で享受していた利益バッファーが急速に縮小し、輸出企業の業績可視性が弱まる可能性が高い。自動車、造船、防衛産業など他の輸出主力業種も同様の圧力を受けることになる。
問題は、このプロセスが順調に進まないことだ。為替レートが急速に下落する場合、輸出企業は価格競争力維持のためにドル建て価格を引き下げるか、海外現地生産を拡大する戦略を選択することができる。これは短期的に輸出量自体には肯定的であるかもしれないが、国内の雇用と設備投資には否定的に作用する余地がある。逆に、為替レートの下落が漸進的に行われるならば、企業は適応する時間を稼ぐことができるが、1350ウォンという具体的な水準に到達する過程で、市場はすでに相当な期待とポジション調整を経なければならない。経常収支黒字が持続し、外国人資金が純流入する環境であれば、為替レートの下落は経済ファンダメンタルズ改善の結果と解釈できるが、2026年上半期のように外国人株式売却とリバランスが為替レートを押し上げた経験が繰り返されるならば、逆の経路も可能である。
株式市場との関係はより複雑です。伝統的に、ウォン安は輸出企業の業績改善への期待とともにKOSPIに好影響を与えてきました。しかし、2026年にはこの公式が大きく崩れました。半導体スーパーサイクルとAI需要への期待に支えられ、KOSPIが急騰する間も、外国人投資家はポートフォリオ比率の調整と利益確定のために大規模な純売却を続け、これが為替レートの上昇圧力として戻ってきました。株価が上昇する一方でウォンが下落するという「デカップリング」が明確に現れました。この状況で為替レートが1350ウォンまで下落すれば、短期的には外国人投資家のウォン建て資産の換算収益率が改善される効果が現れる可能性があります。ドル基準で韓国株を保有する投資家にとって、ウォン高は為替差益を意味するからです。外国人投資家の純買いが再開され、国民年金などの機関の海外投資為替ヘッジ比率調整と相まって、株式市場への資金流入が強化される余地があります。
逆に、為替レートの下落が輸出企業、特に時価総額比率が圧倒的な半導体大手企業の業績見通しを悪化させれば、市場全体の変動性は拡大します。半導体セクターの利益モメンタムが鈍化するという懸念が広がる場合、これまで市場を牽引してきた狭い範囲の強気相場(narrow rally)が揺らぎ、セクターローテーションが加速する可能性があります。輸出関連株から内需・輸入依存業種、または金利感応度が高い金融・不動産関連株へと資金が移動する過程で、指数自体の騰落幅が大きくなる可能性が高いです。また、為替レートが急速に下落する局面では、短期投機資金の動きが活発になり、日中の変動性が大きくなり、ヘッジ需要とデリバティブポジション調整が重なり、市場全体の不確実性を増幅させる可能性があります。
より根本的な問題は、為替レートの下落が何によって引き起こされるかによって、市場の解釈が分かれるという点だ。米国の利下げ期待の後退とドル安、韓国の経常収支黒字の継続、外国人資金の本格的な再流入が重なり、為替レートが自然に下落するならば、これは韓国経済の相対的な強さを反映するシグナルとして受け止められる可能性がある。この場合、株式市場は短期的な調整の後、安定した上昇トレンドを再開する余地がある。一方、人為的な当局の介入や一時的な需給不均衡によって為替レートが急落するならば、市場はこれを持続可能ではない動きと見て警戒するだろう。特に1350ウォン水準は、ここ数年間の高為替レート体制で形成された心理的抵抗線に近く、この区間に到達する過程で輸出企業の業績ガイダンスの下方修正、外国人のポジション再調整、国内機関の為替ヘッジ戦略の変化などが複合的に作用し、変動性を高める可能性が高い。
資本の流出入構造の変化も重要な変数だ。ここ数年間、国内投資家の海外株式・債券投資が構造的に拡大し、ウォン安傾向が定着した。為替レートが下落しても海外投資需要が容易に衰えないならば、下値が限定される可能性がある。逆にウォン高が鮮明になれば、国内資産の相対的な魅力が高まり、海外資金が国内に回帰する動きが見られるかもしれない。この過程で株式市場と外国為替市場が互いを強化したり弱めたりするフィードバックループが形成される可能性がある。外国人投資家が為替ヘッジをせずに流入する場合、ウォン高圧力はさらに高まり、これは再び輸出企業の業績見通しに負担をかける構造だ。
結局、為替レートが1350ウォンまで下落するシナリオは、韓国経済にインフレ緩和と輸入コスト削減という明確な利点をもたらしますが、輸出中心の成長モデルと半導体偏重の株式市場の構造的脆弱性を同時に露呈します。変動性の核心は、為替レート下落の速度とその要因にあります。漸進的でファンダメンタルズに基づいた下落であれば、経済全体の安定性を高め、外国人資金の流入を誘導できますが、急激な下落であれば、輸出企業の業績への打撃と株式市場のセクター再編の過程で相当な苦痛を伴うでしょう。2026年上半期に株価と為替レートが異なる方向に動いた経験が示すように、今や韓国金融市場において為替レートは対外競争力指標を超え、資本の流れと投資心理を左右する核心変数として位置づけられています。1350ウォンという水準は、その転換点を試す試金石となる可能性が高いです。市場参加者は、為替レートの下落が実体経済の構造的改善を反映しているのか、それとも一時的な需給による過剰調整なのかを冷静に区別する必要があります。その区別の結果が、今後のKOSPIの方向性と変動性水準を決定する重要な基準となるでしょう。
댓글
( 0 / 500 )
고동수
8
원화 강세를 무조건 호재로 보는 시각의 한계를 잘 짚은 글입니다. 수입물가와 내수에는 긍정적이지만, 수출 대기업과 반도체 중심의 한국 증시에는 실적 부담으로 작용할 수 있다는 점이 핵심이네요.
( 0 / 500 )
大虎
8
결국 중요한 것은 환율의 숫자보다 하락의 이유인 것 같습니다. 경상수지 개선과 외국인 자금 유입에 따른 1350원이라면 긍정적이지만, 단기 수급이나 정책 요인에 의한 급락이라면 전혀 다른 결과가 나올 수 있겠네요.
( 0 / 500 )
hyundong
5
한국 경제가 환율에 얼마나 민감한 구조인지 다시 생각하게 됩니다. 원화 강세로 물가와 원자재 비용은 낮아지지만 반도체·자동차·조선 같은 수출주에는 부담이 될 수 있으니 결국 업종별 희비가 크게 갈릴 것 같습니다.
( 0 / 500 )
nadaniel
6
특히 주가와 환율의 탈동조화에 주목할 필요가 있어 보입니다. 예전처럼 ‘원화 약세=수출주 상승’이라는 단순한 공식으로 시장을 설명하기 어려워졌다는 분석에 공감합니다. 앞으로는 외국인 자금 흐름까지 함께 봐야 할 것 같습니다.
( 0 / 500 )
김범준
5
1350원이 한국 경제의 새로운 시험대가 될 수 있다는 분석이 인상적입니다. 환율 하락 자체를 두려워하거나 반대로 무조건 반길 것이 아니라, 수출 경쟁력과 내수 구매력, 외국인 자금 흐름을 종합적으로 살펴봐야 할 시점인 것 같습니다.
( 0 / 500 )
송이버섯
4
원화 강세의 가장 큰 수혜자는 결국 수입 원자재와 에너지 비중이 높은 기업, 그리고 소비자일 수 있겠네요. 반면 수출 대기업 중심의 코스피는 실적 환산 효과가 사라지면서 새로운 평가를 받아야 할 것 같습니다.
( 0 / 500 )
강재섭
4
환율이 1350원까지 내려간다고 해서 한국 경제가 무조건 좋아지는 것도, 나빠지는 것도 아니라는 점이 핵심이네요. 산업별로 손익 구조가 완전히 달라지는 만큼 지수만 보고 판단해서는 안 될 것 같습니다.
( 0 / 500 )
K_maria
3
반도체 호황이 계속되더라도 환율 효과가 사라지면 기업 이익의 질을 다시 따져봐야 할 것 같습니다. 앞으로는 단순한 매출 증가보다 실제 원화 기준 이익과 현금흐름을 보는 것이 더 중요해 보입니다.
( 0 / 500 )
oldboy
1
좋은 분석입니다. 1350원이라는 숫자 자체보다 그 숫자에 도달하는 과정이 더 중요하다는 주장에 공감합니다. 펀더멘털에 따른 완만한 원화 강세인지, 자금 흐름에 따른 급격한 쏠림인지 구분해서 봐야겠습니다.
( 0 / 500 )
신고내용
신고내용을 선택해주세요
회원비난/비하/욕설글 및 댓글도배성 게시물저작권 침해/불법자료 유출허위사실유포개인정보 유출.사생활 침해무단광고/홍보음란물 및 도박 불법 광고물범죄행위 관련 글불법행위 관련 소개물품 판매 및 사기글악성코드 및 스파이웨어 유포기타 사유 및 운영진 판단


비밀번호를 잊으셨나요?
Sign in with Google


All information provided by us is free of charge and is for the public good.