品

Corea든 Korea든, 품격은 이름보다 먼저다
Whatever the name—Corea or Korea—dignity comes first.
Whatever the name—Corea or Korea—dignity comes first.
今
지금
751 Diaspora
遺産
유산
人文
인문
未冷屍
未冷尸
政治
정치
メディア
언론
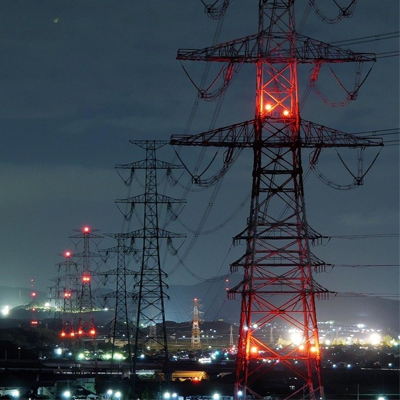
정부가 SK·GS·네이버 등을 중심으로 1단계 8.4GW 규모 AI 데이터센터 구축을 추진 중

돈經濟
칼럼
panda_Lee
韓国株式市場、来週も「電力インフラ」と構造的輸出業種が主導するだろう。

0
2026. 08. 25
- 2026年上半期に韓国株式市場を牽引した半導体独走体制は、AI投資のペース調整への懸念や国民年金のリバランスなどにより変動性を経験し、市場は「半導体以降」を模索しています。
- AI技術の発展は、ソフトウェアやチップを超えてデータセンター構築に必要な電力および冷却インフラへの投資を促進し、関連する電力機器、冷却装置産業が新たな成長動力として浮上しています。
- 造船と防衛産業は、それぞれLNG運搬船受注の独占と地政学的緊張の継続による需要増加に支えられ、半導体よりも長い構造的成長の可視性を確保し、安定的な投資先として注目されています。
- 年末までにAIデータセンターの着工と北米受注売上認識の可視化が予想される中、半導体利益増加率の鈍化の可能性により、資金が電力、造船、防衛など構造的需要を持つ業種へと移動する循環物色が本格化する見込みです。
2026年上半期から韓国株式市場は、サムスン電子とSKハイニックスが牽引する半導体独走体制だった。HBMとAIサーバーの需要が爆発的に増加し、両社の利益は前年比で数倍に跳ね上がり、KOSPI時価総額に占める割合も一時50%を超えた。しかし、7月に入り、AI投資のペース調整への懸念(Metaの供給過剰論争)、国民年金のリバランス、為替変動が重なり、大きな変動を経験した。8月中旬には米国債金利の上昇とともに急落したが、SKハイニックスの40兆ウォン規模の自社株買い・全量焼却発表で反発するというパターンが繰り返された。
8月21日(金)終値基準でKOSPIは6,912.95で取引を終えた。サムスン電子が281,500ウォン(+3.87%)、SKハイニックスが173万ウォン台(+2.31%)と指数を押し上げたが、電力機器の主要銘柄は調整を受けた。HD現代エレクトリックは71.8万ウォン(-3.75%)、LS ELECTRICは18.7万ウォン(-6.12%)、暁星重工業は272.1万ウォン(-4.76%)の水準である。半導体利益の見通しは今年ピークを迎え、来年には増加率が相対的に鈍化する可能性が提起されており、市場はすでに「半導体以降」を探している。
核心は、AIがソフトウェアやチップで終わるのではなく、物理的なインフラを必要とすることだ。データセンターを建設する上で最大のボトルネックは電力であり、次が冷却である。ゴールドマン・サックスは、主要クラウド企業の来年のAIインフラ投資を約1兆1,400億ドル(約1,600兆ウォン)と推定している。国内でも政府はSK・GS・NAVERなどを中心に、第1段階として8.4GW規模のAIデータセンター建設を推進しており、総額550兆ウォン規模のメガプロジェクトが議論されている。
この流れこそが、半導体の後を継ぐ最も有力なテーマだ。
最も明確な候補は電力機器と冷却である。
北米を中心に老朽化した電力網の交換とデータセンター向け超高圧変圧器・配電機器の需要が爆発的に増加している。HD現代エレクトリックは北米のビッグテックと1兆ウォン台の長期供給契約を締結し、暁星重工業とLS ELECTRICも受注残高が急増した。一進電機はカナダのデータセンター向け245kV超高圧変圧器1,200億ウォン規模の受注を獲得し、北米市場への参入を加速させている。工場稼働率が高い状態であり、供給が需要に追いつかない構造だ。
冷却側も急速に浮上している。AIサーバーは一般サーバーよりも発熱がはるかに大きいため、空冷だけでは限界があり、液冷(コールドプレート、CDUなど)に転換される傾向にある。サムスン電子は光州事業所に2,800億ウォンを投資し、ドイツのフレクトグループのHVAC・冷却設備を生産するラインを建設することを決定した。37年ぶりの大規模生産施設投資で、AIデータセンター用冷却装置を国内で製造するという意味だ。LG電子も関連事業を強化している。
この業種は、半導体が「休む」期間に相対的に強気を示す循環物色パターンがすでに現れている。ただし、バリュエーションが高くなった銘柄は短期調整を受ける可能性がある。現在は「受注確認 → 売上認識」段階に移行する初期段階だ。
造船と防衛産業は「可視性」が異なる構造的業種
造船はすでに3~4年分の受注残高を確保している状態だ。LNG運搬船の発注が中東発のエネルギー供給網再編と重なり、韓国の造船会社が受注をほぼ独占している。HD韓国造船海洋とハンファオーシャンの実績もコンセンサスを上回っている。データセンター用エンジンなど新規モメンタムまで加われば、中長期的な可視性はSemi(Semicon-半導体)よりもむしろ長いという評価が出ている。
防衛産業は、地政学的緊張が容易に解消されない限り、需要が維持される構造だ。K9自走砲、K2戦車の輸出がポーランドを超えて中東・中南米・東欧に拡大しており、ハンファが米国陸軍次世代自走砲試作品契約を獲得するなど、北米進出も可視化されている。短期的な株価の動きは変動が大きいが、受注サイクルが途切れていない点が重要だ。
建設業種の中では、AIデータセンターに特化した施工能力を持つ現代建設、大宇建設、DL E&C、SKエコプラントなどが恩恵を受ける可能性がある。電力引き込み、冷却システム、モジュラー工法まで統合管理する企業が有利だ。
年末までに予想される変化
年末(2026年12月)までの最大の変数は、実際の着工と受注転換の速度だ。国内のAIデータセンタープロジェクトが本格的に着工に入れば、電力機器・電線・冷却関連企業の業績の可視性が一段と高まる。北米受注が売上として認識される時期も下半期~来年初めに集中する可能性が高い。
半導体は依然として市場を左右する核心だが、「利益増加率のピークアウト」という認識が広がれば、資金は電力・造船・防衛にさらに速く移動する可能性がある。キウム証券など一部の証券会社は、すでに第3四半期の利益見通しで、運送、ITハードウェア、建設・建築、機械業種の上昇幅が半導体よりも大きいと指摘している。循環物色が本格化する局面だ。
KOSPIは年末までに7,500~8,000ポイントを試す可能性が開かれている。ただし、米国の長期金利再上昇、11月の中間選挙、追加的なAI投資の速度調整への懸念が出れば、6,400~6,700ポイントまで反落する可能性がある。為替レート(ウォン/ドル)が1,380ウォン台付近で推移しており、輸出企業の業績には依然として好意的だ。
二次電池(ESS)は、AIデータセンターの電力安定化需要と相まって間接的な恩恵を受ける可能性があるが、現在はEV需要回復の速度とLFPへの転換がより重要な変数である。バイオと化粧品はテーマ性反発は可能だが、主導業種になるのは難しい。
まとめると
これまでの分析をまとめると、2026年の韓国株式市場は、半導体という「エンジン」が依然として最も強力だが、エンジンだけではもはや指数を単独で押し上げるのが難しい段階に入った。その後に続く業種は、AIの物理的基盤である電力・冷却インフラと、すでに数年分の受注を確保している造船・防衛である。
現在(8月末)は、半導体の株主還元(SKハイニックスの40兆ウォン焼却、サムスン電子の後続措置への期待)が下値を支え、電力機器の方は受注モメンタムが株価にまだ十分に反映されていない局面である。年末に近づくにつれて、データセンターの着工と電力設備の納入が具体化すれば、「第二の半導体」という評価がさらに力を得る可能性が高い。投資の観点からは、半導体を完全に捨てるのではなく、AIバリューチェーンをチップ→電力・冷却→建設・造船へと拡張するポートフォリオが合理的であると思われる。変動性は依然としてあるが、構造的需要(電力不足、地政学、エネルギー転換)に裏打ちされた業種が半導体のバトンを受け継ぐだろう。
댓글
( 0 / 500 )
大虎
6
반도체가 여전히 핵심이지만 시장의 시선이 칩에서 전력과 인프라로 이동하는 흐름은 상당히 설득력이 있습니다. 특히 AI 데이터센터가 늘어날수록 전력망과 냉각은 선택이 아니라 필수라는 점에서 전력기기의 구조적 성장 가능성을 눈여겨볼 필요가 있겠습니다.
( 0 / 500 )
김태일
10
좋은 분석입니다. AI 시대라고 해서 결국 수혜가 반도체에만 머무는 것은 아니죠. 데이터센터를 지으려면 전력, 변압기, 냉각, 건설이 모두 필요합니다. 오히려 지금부터는 AI를 가능하게 만드는 ‘보이지 않는 인프라’가 새로운 주도주가 될 수 있다는 관점에 공감합니다.
( 0 / 500 )
hyundong
8
조선과 방산을 단순한 테마주로 보는 것보다 수년치 수주잔고와 글로벌 공급망 재편이라는 구조적 관점에서 바라본 것이 인상적입니다. 반도체 이후를 찾는다면 단기 급등주보다 실제 수주와 실적으로 연결되는 업종을 봐야 한다는 데 동의합니다.
( 0 / 500 )
gangho
6
전력기기주는 이미 많이 올랐다는 부담이 있지만, 주가가 올랐다는 이유만으로 구조적 성장성을 무시할 수도 없습니다. 결국 중요한 것은 수주잔고가 실제 매출과 이익으로 얼마나 빠르게 전환되느냐겠죠. ‘수주 확인→매출 인식’이라는 다음 단계가 핵심이라고 봅니다.
( 0 / 500 )
minsuk
6
이번 사이클은 과거와 조금 다른 것 같습니다. 반도체가 AI의 두뇌라면 전력·냉각은 AI 산업을 움직이는 심장과 혈관에 가깝습니다. 반도체를 버리는 것이 아니라 AI 밸류체인을 전력·냉각·건설·조선·방산으로 넓혀 보는 전략이 합리적이라는 결론에 공감합니다.
( 0 / 500 )
김태훈
5
결국 AI 산업의 다음 병목은 반도체가 아니라 전력일 가능성이 높습니다. 아무리 GPU와 HBM을 많이 만들어도 전력망과 냉각시설이 따라오지 못하면 데이터센터를 늘릴 수 없으니까요. 전력 인프라를 새로운 성장축으로 보는 시각에 공감합니다.
( 0 / 500 )
박나경
5
시장의 주도권이 한 업종에 계속 머물기는 어렵습니다. 반도체가 상반기를 이끌었다면 하반기부터는 전력기기와 조선·방산으로 순환매가 확산될 가능성을 충분히 생각해볼 만합니다. 특히 실적과 수주가 뒷받침되는 업종이라는 점이 중요해 보입니다.
( 0 / 500 )
苦盡甘來
4
전력기기 업체들의 높은 밸류에이션은 분명 부담이지만, 북미 전력망 교체와 AI 데이터센터 증설이라는 두 가지 거대한 수요가 동시에 발생하고 있다는 점은 주목할 만합니다. 결국 단기 주가보다 향후 수주잔고와 이익 증가를 확인하는 접근이 필요하겠습니다.
( 0 / 500 )
Ellie
4
조선과 방산은 AI처럼 화려한 테마는 아니지만 오히려 그래서 더 안정적일 수 있습니다. 이미 확보한 수주가 실적으로 이어지는 구조이고 세계적인 에너지·안보 환경 변화까지 뒷받침하고 있으니 장기 투자 관점에서는 상당히 매력적인 영역이라고 봅니다.
( 0 / 500 )
Daniel
3
‘제2의 반도체’를 찾는다는 표현보다는 AI 산업 전체의 확장으로 보는 게 더 정확할 것 같습니다. 칩이 성장하면 전력이 필요하고, 전력이 늘면 변압기와 냉각이 필요하고, 데이터센터가 늘면 건설과 설비가 따라옵니다. 앞으로는 이런 밸류체인 전체를 보는 시각이 중요해 보입니다.
( 0 / 500 )
신고내용
신고내용을 선택해주세요
회원비난/비하/욕설글 및 댓글도배성 게시물저작권 침해/불법자료 유출허위사실유포개인정보 유출.사생활 침해무단광고/홍보음란물 및 도박 불법 광고물범죄행위 관련 글불법행위 관련 소개물품 판매 및 사기글악성코드 및 스파이웨어 유포기타 사유 및 운영진 판단


비밀번호를 잊으셨나요?
Sign in with Google


All information provided by us is free of charge and is for the public good.