品

Corea든 Korea든, 품격은 이름보다 먼저다
Whatever the name—Corea or Korea—dignity comes first.
Whatever the name—Corea or Korea—dignity comes first.
지금
Now
751 Diaspora
유산
Heritage
인문
Humanity
未冷尸
Mirengsi
정치
Politics
언론
Media

돈經濟
반도체 다음 자리는 하늘: 2026년 하반기~2027년 항공우주 기대주
반도체 사이클이 정점을 지난 뒤에도 성장이 이어질 산업을 찾는 시선이, 2026년 하반기 들어 항공우주로 모이고 있다. 반도체가 AI 연산의 수요를 끌어올렸다면, 항공우주는 그 연산이 돌아가기 위한 안보·통신·관측 인프라와 국가 주권 기술을 동시에 공급하는 쪽에 가깝다.
AI 시대 사이버보안 주식: 예측보다 구조가 먼저다
AI가 만드는 새로운 공격면과 새로운 정체성(에이전트)을 관리하는 필수 인프라 산업으로 재정의되고 있다. 생성형 AI와 에이전틱 AI가 코드를 쓰고, 취약점을 찾고, 침투 경로를 자동화하는 속도가 빨라질수록, 같은 AI를 탐지·예측·차단에 쓰는 수요도 구조적으로 커진다.
달러패권이 미국을 망치는 이유ㅡ그리고 그 교훈이 시사하는 것
달러 수요는 무역 때문만이 아니다. 각국 중앙은행이 외환보유고로 달러를 쌓고, 투자자가 안전자산으로 달러 표시 채권을 산다. 그 수요는 달러를 구조적으로 비싸게 만드는 힘이 된다. 통화가 비싸면 수출품의 가격 경쟁력은 떨어지고 수입품은 싸진다.
2026년 하반기 한국 주식시장, 반등은 가능한가?
상반기 전망들은 코스피를 7000~9500, 일부는 1만 이상까지 열어뒀다. 근거는 거의 한곳으로 수렴한다. AI 인프라 투자와 메모리 공급 부족이 삼성전자·SK하이닉스 이익을 구조적으로 끌어올리고, 그 이익이 지수 전체를 밀어 올린다는 것이다.
워시의 잭슨홀, 한국 주식에 던진 경고
이번 연설은 한국 투자자에게 ‘반도체만 보면 되는 장’이 끝났다는 경고에 가깝다. AI 수요는 살아 있지만, 돈의 값이 비싸진 환경에서는 비싼 기대를 먼저 깎는다. 워시는 물가 책임을 연준 자신에게 돌리며 2% 목표를 ‘단단하고 고정된 목표’라고 못 박았다.
한국 증시, 다음 주도 업종은 ‘전력 인프라’와 구조적 수출 업종이다.
핵심은 AI가 소프트웨어나 칩에서 끝나는 게 아니라 물리적 인프라를 필요로 한다는 점이다. 데이터센터를 짓는 데 가장 큰 병목은 전력이고, 그다음이 냉각이다. 골드만삭스는 주요 클라우드 업체들의 내년 AI 인프라 투자를 약 1조 1,400억 달러(약 1,600조 원)로 추산한다.
원화 강세가 흔드는 한국 경제와 주식시장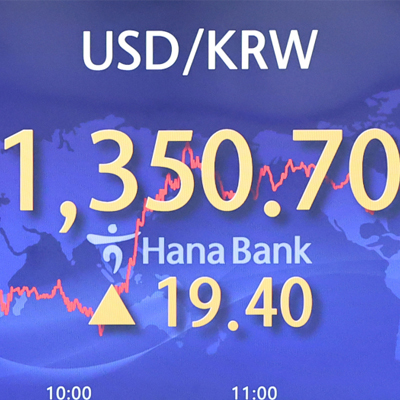
거시경제 측면에서 원화 강세는 양면적이다. 수입 측면에서는 명확한 긍정적 효과가 나타난다. 원유·천연가스·원자재와 반도체 장비·소재 등 달러 결제 비중이 높은 품목의 원화 환산 비용이 줄어들면서 기업의 원가 부담이 완화되고, 소비자물가 상승 압력도 둔화된다.
'꽃가루받이 지수' 를 상상한다
부는 꽃밭과 벌, 그리고 채밀기의 결합에서 나온다. 이제 그 모두를 장부에 올려보자. 꿀단지의 무게만 재지 말자. 꽃밭을 누가 만들었고, 누가 꽃가루를 옮겼으며, 누가 그 열매를 만들었고, 누가 얼마를 가져갔는지도 기록하자. 그 장부의 첫 페이지를 여는 상상. 그것이 바로 ‘수분지수’다.
레버리지 ETF 규제 이후, 한국 주식시장은 어디로 가나?
레버리지 ETF는 목표 배율을 유지하기 위해 기초자산인 삼성전자와 SK하이닉스를 기계적으로 매수·매도하는 리밸런싱을 매일 수행한다. 코스피 시가총액의 절반 가까이를 차지하는 두 종목에 이 매매가 집중되면서, 주가 상승 시에는 상승폭을, 하락 시에는 낙폭을 증폭시키는 악순환이 발생했다.
AI 인프라 대전환, 이제 칩이 아니라 전력과 냉각이다
2026년 AI 인프라 투자의 핵심은 칩이 아니라 전력을 안정적으로 공급하고, 열을 효율적으로 제거하고, 장기 계약을 통해 수익을 고정하는 능력에 있다. 국내에서는 전력기기 3사인 HD현대일렉트릭, 효성중공업, LS ELECTRIC이 단기적으로 가장 가시성 높은 수혜주로 보인다.

1
2
3
4
5
〉


비밀번호를 잊으셨나요?
Sign in with Google


All information provided by us is free of charge and is for the public good.