品

Corea든 Korea든, 품격은 이름보다 먼저다
Whatever the name—Corea or Korea—dignity comes first.
Whatever the name—Corea or Korea—dignity comes first.
今
지금
751 Diaspora
遺産
유산
人文
인문
未冷屍
未冷尸
政治
정치
メディア
언론
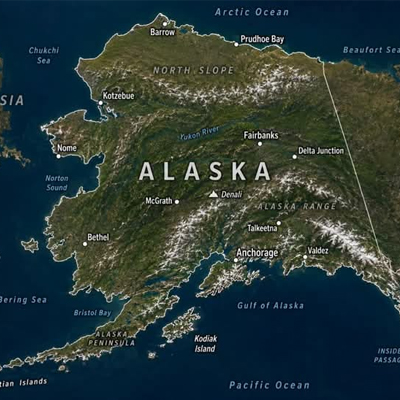
9월 30일 백악관은 한국의 대미 에너지 투자 2,000억 달러 패키지에 텍사스 가스복합화력, 대형 원전 8기, 그리고 알래스카 LNG가 포함된다고 발표했다.

정책 이슈
칼럼
cosign
トランプ氏のアラスカLNG法案と韓国の条件付き遅延

0
2026. 10. 04
- トランプ氏のアラスカLNG投資圧力は政治的意図が強く、既存合意の商業的合理性原則を無視した一方的な要求です。
- 韓国は感情的な対応ではなく、商業的合理性を盾に、投資条件、価格、物量、リスク配分などを再交渉すべきです。
- アラスカLNGプロジェクトは、過去から経済性が不足し実現できなかった事業であり、依然として高い費用と不確実な需要という根本的な限界を抱えています。
- 関税の脅威に屈して無理な投資を敢行するよりも、韓国の実質的な利益と商業的妥当性を基準に慎重にアプローチすべきです。
トランプ氏の2日の発言は、交渉文書を超えた一方的な発表を関税レバレッジとして再び押し付ける典型的な圧力である。要求の政治的論理は明確だが、契約上・商業上の妥当性は弱い。韓国が今すべきことは、感情的に拒否したり、性急に署名したりすることではなく、すでに合意された「商業的合理性」条項を盾に、価格・物量・リスク配分を書き直すことである。アラスカLNG自体は、数十年間紙の上のプロジェクトとして残ってきた理由があり、その理由はまだ消えていない。
9月30日、ホワイトハウスは、韓国の対米エネルギー投資2,000億ドルパッケージに、テキサス複合火力発電所、大型原発8基、そしてアラスカLNGが含まれると発表した。ハワード・ラトニック商務長官は、アラスカの分を500億ドル以上と特定した。韓国政府は即座に線を引いた。キム・ジョングァン産業通商資源部長官は、合意文書に盛り込まれた内容は3文であり、商業的合理性が確認された場合に限り検討に着手するレベルだと明らかにした。米国側の発表が合意を超えているとして、ラトニック氏に強く異議を唱えたとも述べた。イ・ジェミョン大統領も、商業性が確認され、国内の法的手続きを満たすことを前提に、実務検討を進めるという立場を示した。共同ファクトシートの文言は「commence working, subject to commercial reasonableness」に近い。投資確定ではない。
2日後、トランプ氏はその隔たりを埋めるよりも、圧力で埋めた。「彼らが望まないならそれでいい。もっと請求すればいい。」「すぐに署名しなければ2倍にすると伝えろ。」何を2倍にするのかは言わなかったが、文脈上、昨年25%から15%に引き下げられた対米関税、またはそのパッケージ内の請求額を指すという解釈が自然である。ホワイトハウスは同時期、この発表が「歴史的」であるとし、アラスカ住民が建設と完成を期待していることを確認した。政治日程と州政治が商業判断を上回った場面である。
だとすれば、その要求は妥当なのか?同盟管理の慣例から見れば妥当ではない。合意書に条件を書き込み、相手が条件を守ると言った途端に公に罰金を予告したのは、交渉の原則を自ら揺るがす行為だ。韓国が昨年、関税引き下げと引き換えに約束したのは、一定規模の対米投資とLNG購入であり、商業性が確認されていない特定のパイプラインへの無条件出資ではなかった。投資総額の上限と年間送金限度もすでに交渉のテーブルに上がっている。その枠内でどのような事業を選ぶかは投資家の権利だ。
ただし、力の論理は機能する。トランプにとってアラスカLNGは、エネルギー輸出の物語とアラスカ政治の象徴である。カーター政権以降、多くの大統領がノーススロープガスの商業化を約束したが、その都度、費用と需要の前に立ち止まった。韓国や日本のようなアジアの買い手を引き付けられなければ、パイプラインは再び延期された。だから彼は「署名しなければもっともらう」という言葉で、商業審査を政治日程に従属させようとしている。これは交渉戦略としては一貫しているが、韓国が受け入れるべき契約条件ではない。妥当性の基準を「米国大統領が望むか?」に置けばすべての要求が妥当になり、「回収可能な投資か」に置けば今回の要求はまだ根拠が不足している。
事業性はさらに冷静だ。事業構造は単純に見える。北極圏ノーススロープのガスを約1,300kmのパイプラインで南部ニキスキまで送り、年間2,000万トン規模の液化設備を建設してアジアに輸出する。開発会社グレンファンが提示した総事業費は445億~545億ドルだ。米国が韓国に最初に提示した数字は670億ドルで、その後540億、500億前半に下がった。金額自体が交渉材料だということだ。
単位原価が問題の核心である。この規模は、年間生産能力100万トンあたり約22億~27億ドルに相当する。2022年以降に承認された米国メキシコ湾LNGプロジェクトの平均建設費が100万トンあたり10億ドル前後であるのと比較すると、2倍以上である。費用は3つの塊である。パイプライン132億~169億ドル、北部ガス処理施設77億~92億ドル、ニキスキ液化・出荷設備236億~284億ドル。メキシコ湾は、すでに敷設されているシェールガス管網の上に液化設備を設置するだけでよい。アラスカは、ガス田処理、永久凍土上の1,300kmのパイプライン、液化ターミナルをすべて新設する。工事可能な季節は短く、人材と物流は高価であり、工期遅延はすぐに金利費用として跳ね返ってくる。金正官長官が昨年この事業を高リスクと見て、商業的合理性が低いことを米国も知っていると述べた背景がここにある。
需要側もまだ閉ざされていない。日本、韓国、台湾、タイ、トタルエナジーズなどが年間1,300万トン規模の非拘束購入意向を示した。これは、資金調達に必要な拘束力のある長期販売契約とはかけ離れている。グレンファンは、パイプラインの最終投資決定(FID)を2026年、輸出設備のFIDを2027年、初回輸出を2031年と設定していたが、購入契約目標を達成できず、すでに一度スケジュールが遅れている。持分構造もグレンファン75%、アラスカ州25%である。過去にエクソンモービル、BP、コノコフィリップスのようなメジャーがこの路線を掴んだが手放した前例がある。資源がないからではなく、その資源を市場に持ち込む費用が販売価格を侵食するからである。
利点がないわけではない。ニキツキーから韓国・日本への航路は、湾岸出発、パナマ経由よりも短い。運賃と輸送リスクが減少するのは事実だ。中東・オーストラリア・ロシアに依存した導入線を北米にもう一つ持つサプライチェーンの価値もある。米国が提示した条件、すなわち経済性のある長期購入契約、韓国への優先アクセス、鉄鋼・資機材関税引き下げ、韓国企業の施工参加は、投資回収の一部を別の経路で補完できる。対米投資の損益をプロジェクト別に分けず、傘型で精算するならば、収益性の高いテキサスガス複合火力(政府推定223億ドル投資、20年回収約1.9~2.0倍)がアラスカの赤字の一部を補填する構造も可能だ。しかし、それはアラスカが自立している証拠ではなく、他の事業の利益で政治プロジェクトを補助するという意味に近い。韓国国内のLNG需要が産業・人口構造の変化で停滞または減少する場合、長期購入義務は高価なガスを抱え込む契約となる。
対応は3つの層に分けるのが適切だ。
第一に、文案を再度明確にする。合意の全ては、商業的合理性と国内法的手続きを条件とした検討開始である。この文章を国会報告、投資審査、対外説明の基準として固定する必要がある。トランプの公開発言は政治的メッセージであり、契約修正ではない。金長官が既に行った異議申し立てを実務チャネルで文書として残し、今後「合意した」という再解釈が繰り返されないようにすることが最低限の防御である。
第二に、数字を条件に変える。参加を完全に阻止するのではなく、参加の価格を韓国が設定する。投資上限は米国が言及した500億ドルではなく、韓国が負担できる年間送金限度額と2,000億ドルの総額から逆算した金額でなければならない。出資比率、最低収益保証、費用超過分の負担主体、工期遅延時の違約金、長期購入価格の上限(湾岸FOBに対する運賃削減分を反映した水準)、韓国の資機材・施工量の義務比率を先行条件として提示すべきである。拘束購買契約が設備容量の大部分を満たすまではFIDに資金を投入しないという金融慣行を、韓国側の条件としてそのまま使えばよい。米国が連邦信用保証や税額控除で原価を実際に引き下げるのであれば、その効果を価格に反映させ、引き下げられないのであれば、投資規模を縮小するか、持分ではなく購買・資機材参加に転換する。
第三に、関税の脅威はパッケージ全体で受け止める。「2倍」が15%関税の復活を意味するのであれば、それはアラスカ一件の問題ではなく、昨年の関税合意全体の再交渉である。自動車・部品・電子がすでに15%体制に入っている以上、韓国はアラスカを単独で拒否するのではなく、テキサス発電、原発、資機材関税、LNG購入をひとまとめにして交渉力を維持する方が有利である。原発8基(言及規模約1,200億ドル)とアラスカを同時に韓国資本で引き受ける構造は、総額上限を事実上無力化する。優先順位を収益が見込める発電事業と技術参加に置き、アラスカはオプションとして残すのが正しい順序である。
公開対応のトーンも重要だ。「米国が強要している」というフレームだけを押し通せば、トランプにとっては国内政治の材料となる。「署名された条件は商業性の確認であり、その審査を急ぐ」というフレームが、文案とも合致し、圧力を緩めることにもなる。審査結果は事前に決めず、審査基準は事前に公開する。単位投資費用、拘束販売契約比率、費用超過分担、国内導入価格の競争力。この4つをクリアできなければ、投資規模はゼロに近く縮小するのが合理性の定義である。
トランプ氏の要求は、アラスカ事業を救済しようとする政治的な請求書としては理解できるが、合意文書と事業原価に照らして、韓国がそのまま受け入れる理由はない。アラスカLNGは輸送距離という真の利点を持っているが、その利点がパイプラインと液化設備の超過費用を補うという証拠はまだない。韓国の対応は拒否ではなく、条件付きの遅延である。商業性が数字で確認されるまでは資金を投入せず、確認されたとしても、リスクと資機材の分け前が韓国に戻ってくる構造でのみ投入する。その線を守れなければ、関税は一時的に引き下げられても、高価なガスと回収されない出資がより長く残る。
댓글
( 0 / 500 )
GoldHunter
8
알래스카 LNG를 무조건 거부하자는 이야기가 아니라 상업성이 확인될 때까지 돈을 넣지 않는다는 원칙이 핵심이네요. 외교적 압박과 투자 판단을 분리해야 한다는 지적에 공감합니다.
( 0 / 500 )
minjoon
8
미국 대통령이 서명 시한을 정하고 비용을 두 배로 올리겠다고 압박한다고 해서 한국 기업과 정부가 경제성 검토를 생략할 이유는 없습니다. 결국 투자금은 국민과 기업의 돈이고, 회수 가능성을 따지는 것이 정상적인 절차입니다.
( 0 / 500 )
Hyejin
8
한국이 취할 수 있는 방법이 ‘예스냐 노냐’의 양자택일이 아니라는 점이 설득력 있습니다. 발전·원전·LNG·기자재 참여를 하나의 패키지로 묶고, 각각의 수익성과 위험을 따져 투자 규모를 조정하는 방식이 현실적인 협상 방법일 것 같습니다
( 0 / 500 )
73s_kim
6
결국 조건부 지연은 시간을 버는 전략이라고 봅니다. 상업성이 입증되면 참여하면 되고, 숫자가 나오지 않으면 규모를 줄이면 됩니다. 중요한 것은 정치적 압박 때문에 계약 조건이 바뀌지 않도록 처음 합의한 ‘상업적 합리성’이라는 기준을 끝까지 유지하는 것입니다.
( 0 / 500 )
windy
5
트럼프의 발언과 실제 계약 문구를 구분해야 한다는 지적이 중요합니다. 대통령의 공개 발언이 아무리 강해도 투자계약의 조건을 대신할 수는 없습니다. 한국은 감정적으로 맞설 필요도 없지만, 이미 합의한 조건을 임의로 확대 해석하는 것도 받아들일 필요가 없습니다.
( 0 / 500 )
silkroad
4
LNG 확보라는 에너지 안보 논리와 특정 사업에 대한 지분 투자는 서로 다른 문제입니다. 미국산 LNG를 장기 구매하는 것과 알래스카 프로젝트의 건설비 위험까지 한국이 부담하는 것은 전혀 다른 선택입니다. 이 둘을 분리해서 협상할 필요가 있습니다.
( 0 / 500 )
크리스
3
특히 눈여겨볼 부분은 알래스카 LNG의 높은 건설비입니다. 파이프라인과 액화시설을 모두 새로 만들어야 하는 구조라면 단순히 미국산 LNG라는 이유만으로 장기계약을 맺어서는 안 됩니다. 가격과 위험 배분을 먼저 따져야 합니다.
( 0 / 500 )
lalaland
3
미국과의 에너지 협력을 지속하면서도 한국의 투자 심사 기준을 지키는 것이 관건입니다. 특히 비용 초과와 공기 지연을 누가 부담하는지, 장기 구매가격이 경쟁력이 있는지부터 따져야 합니다. 동맹과 투자는 중요하지만 결국 계약은 숫자로 판단해야 합니다.
( 0 / 500 )
아리
3
알래스카 LNG 문제에서 가장 중요한 것은 ‘미국에 얼마나 협조하느냐’가 아니라 ‘한국이 어떤 조건으로 참여하느냐’인 것 같습니다. 관세를 피하기 위해 수익성이 불분명한 사업에 투자한다면 결국 관세보다 더 큰 비용을 치를 수도 있습니다
( 0 / 500 )
Jane
2
‘대미 투자 2,000억 달러’라는 큰 숫자에 매몰되면 개별 사업의 손익이 가려질 수 있습니다. 투자금은 총액보다 어디에 들어가고 누가 위험을 부담하며 언제 회수하는지가 중요합니다. 알래스카 LNG도 이 원칙에서 예외가 되어서는 안 됩니다.
( 0 / 500 )
신고내용
신고내용을 선택해주세요
회원비난/비하/욕설글 및 댓글도배성 게시물저작권 침해/불법자료 유출허위사실유포개인정보 유출.사생활 침해무단광고/홍보음란물 및 도박 불법 광고물범죄행위 관련 글불법행위 관련 소개물품 판매 및 사기글악성코드 및 스파이웨어 유포기타 사유 및 운영진 판단


비밀번호를 잊으셨나요?
Sign in with Google


All information provided by us is free of charge and is for the public good.