品

품격있는 정치, 품위있는 정치인과 함께 하는 세상이어야 하는데
All Koreans are refugees like animals in the zoos. Corea, Korea, Corean, Korean, Coreans and Koreans. Whatever they are!
All Koreans are refugees like animals in the zoos. Corea, Korea, Corean, Korean, Coreans and Koreans. Whatever they are!
今
지금
751 Diaspora
遺産
유산
人文
인문
未冷屍
未冷尸
政治
정치
メディア
언론
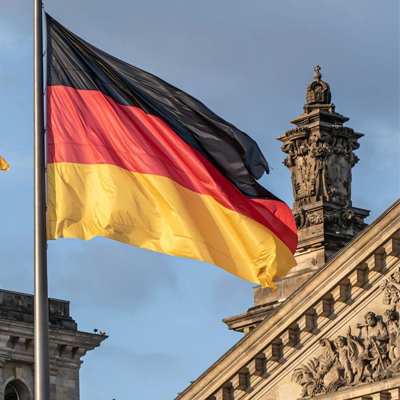
독일 모델은 값싼 에너지와 중국 시장, 자동차·기계·화학의 중간재 사슬 위에 세워졌다.

천하天下
칼럼
Grace_C
ドイツが安く買った平和の請求書

0
2026. 09. 17
- ドイツは冷戦後、安価なエネルギー、中国市場、低い国防費で享受してきた「平和の配当」が消滅し、福祉縮小と安全保障強化の間で政治的合意に至っていません。
- 産業モデルの根幹であった安価なエネルギーと中国市場への依存度が弱まり、主要産業の競争力低下と投資不振により潜在成長率が鈍化し、経済危機が深刻化しています。
- 人口減少と移民政策の限界により社会的負担が増大する中、極右政党AfDの台頭で中道政治が崩壊し、社会的対立と分断が深まっています。
- 過去の成功の前提が失われたにもかかわらず、ドイツは内部合意に至らず、財政赤字と補助金で危機を覆い隠そうとしており、成長停滞と政治的混乱が長期化する危険に瀕しています。
2026年秋、ベルリンのブランデンブルク門前と旧東ドイツの小都市の広場では、異なる叫び声が重なり合っていた。一方は、ザクセン=アンハルト州議会選挙でドイツのための選択肢(AfD)が40%台の得票で1位になった後、「ファシズムは選択肢ではない」と叫ぶデモ隊であり、もう一方は、年金・移民・電気料金・工場閉鎖をまとめて「この国はもはや我々の国ではない」と語る有権者だった。フリードリヒ・メルツ内閣は、政権発足からわずか1年半で支持率が低迷し、全国世論調査ではAfDが27~29%で第1党、キリスト教民主・社会同盟は20%前後にまで後退した。かつてヨーロッパの機関車であり、輸出機械の模範と呼ばれた国が、戦後の大陸型産業国家が直面する構造的危機の真ん中に立たされている。
平和の配当が消えた場所
冷戦後、ドイツが享受した余裕は3つあった。低い国防費、ロシアのパイプラインガス、中国市場の需要。ウクライナ戦争と中東戦線の拡大は、その前提を一気に消し去った。NATOは2035年までに、防衛本来に国内総生産の3.5%、広義の安全保障に5%を費やす目標を掲げた。ドイツの国防費は、2025年のGDP比約2.2%から2026年には約2.7%に上昇する。2027年の国防省本予算だけで1,097億ユーロが計上され、連邦予算の約5分の1を占め、政府は2029年までに3.5%を前倒しすると表明している。その資金は節約から生まれるものではない。2025年3月の憲法改正で債務制限(Schuldenbremse)を緩和し、国防費のうちGDPの1%を超える部分を例外とし、12年かけて5,000億ユーロ規模のインフラ・気候特別基金を創設した。財政緊縮の国が、一瞬にして財政バズーカを取り出した瞬間だった。
財政赤字は2025年にはGDPの約3%だったが、2026年には4%台に拡大し、2028年には4.3~4.6%にまで膨らむ見込みだ。国家債務比率はまだ64%台だが、68~70%に向けて上昇している。ドイツはユーロ圏の中心国である。独自の通貨という緩衝材がなく、自国の赤字経路がそのまま欧州全体の金利とルールになる。国防費をさらに増額すれば、年金保障率、長期介護、市民手当、産業用電力補助のいずれかに手を付けなければならない。メルツ政権は年金受給年齢と病気手当の見直しを図ろうとして、連立パートナーである社会民主党と衝突し、ザクセン=アンハルト州での惨敗の翌日、社会民主党は改革案を再検討するよう要求した。改革の財政効果は先送りされ、政治的コストだけが残った。
安全保障はもはや無料ではない。しかし、ドイツは安全保障を買う代償として福祉を削減するという政治的合意を形成できなかった。その空白を埋めるのは、街頭と世論調査の拒否権である。反AfDデモと反移民・反エネルギー転換感情、旧東ドイツの剥奪感と西ドイツ大都市の道徳政治が交錯する。政府は改革を試みて揺らぎ、揺らいだ後には再び特別基金と赤字を拡大する。危機は金利の暴騰ではなく、成長の質と政治の亀裂として現れる。
輸出機械の亀裂
ドイツモデルは、安価なエネルギーと中国市場、自動車・機械・化学の中間財サプライチェーンの上に築かれた。パイプラインガスは途絶え、液化天然ガスは輸送・再ガス化コストのため、以前の価格には戻らない。産業用電気料金は補助金を上乗せしても、米国・中国の2倍近くになる。政府は2026年からエネルギー集約型産業に対し、卸売価格の最大50%を補填する産業用電力料金制度を導入したが、これは転換のコストを税金で支える一時的な措置に近い。2026年の中東紛争は原油価格と卸売電力を再び揺るがし、家計のエネルギー負担は消費を圧迫した。研究所が秋の予測で成長率を上方修正したまさにその瞬間にも、エネルギー価格を主要なリスクとして別途記載した理由がここにある。
経常収支黒字は2025年もGDPの4.5%を維持した。しかし、黒字がすぐに競争力につながるわけではない。対中商品収支赤字は2025年だけで280億ユーロさらに拡大し、720億ユーロに達し、世界市場シェアは下がり続けている。2026年の成長率予測は機関によって0.5%から1.4%まで異なるが、共通しているのは潜在成長率が1%を下回るということだ。ifoは10年末までに潜在成長率を0.1%まで引き下げると見ている。雇用公団基準の失業率は6.3%から大きく下がらず、労働供給自体が減少する国で、雇用なき回復が構造化されている。
プライドの核心はフォルクスワーゲン、BMW、メルセデス、BASF、ティッセンクルップにあった。その鎖が中国の電気自動車と過剰生産の前に揺らいでいる。フォルクスワーゲンは最大10万人の人員削減と国内工場4カ所の閉鎖を検討する段階にまで至り、中国市場シェアは以前の半分以下に落ち込んだ。欧州新車市場における中国ブランドのシェアは10%を超えた。化学と鉄鋼も高エネルギー価格と炭素コストの前に設備を縮小したり、海外に移転したりしている。再生可能エネルギーへの転換は電力ミックスでは先行したが、間欠性と系統コストは工場の立地条件として戻ってきた。企業は州選挙と予算案、2029年の総選挙まで様子見している。投資が止まれば生産性も止まる。
移民緩衝の限界
合計特殊出生率は2025年に1.32人に低下した。1997年以来の最低値である。ドイツ国籍の女性だけを見ると1.20人だ。2025年の出生数は65万4千人、死亡数は約100万人で、自然減は34万~36万人に達した。2022年以降4年連続で30万人を超える赤字である。人口がわずかでも増加していたのは純移民のおかげだったが、2025年の純移民は22万~26万人レベルに急減した。その結果、年末の人口は約8,350万人となり、2020年以降初めて減少した。外国人住民の増加幅も15年で最も小さかった。65歳以上の割合は上昇し続け、労働年齢人口の扶養負担は急増している。
年金と健康保険、長期介護はすでに財政の核心である。ベビーブーム世代が80代に突入すると、支出曲線はさらに急になる。移民によって労働力を補う方法は、2010年代の成長の隠れたエンジンであった。しかし、住宅・学校・治安・社会扶助の政治的代償は累積した。難民宿舎と治安事件、旧東ドイツの小都市の空虚さ、「二つのドイツ」論争はAfDの最も強い燃料である。ヴァイデルとクルパラは大規模な送還と国境管理を語りながら、同時に年金と産業雇用の防衛を約束する。経済学的には緊張である。労働力流入を減らしながら、高齢者福祉と再武装費用を同時に守ろうとするのである。政治的には一貫している。「我々の金を我々の老人と我々の工場に」という感情の文法だからである。
揺れる三角形
戦後のドイツは、アメリカの安全保障、欧州単一市場のルール、国内の社会国家と輸出機械が三角形をなして機能していた。その三角形が同時に揺らいでいる。安全保障面では、ドイツは規範と小切手を輸出する民間強国から、軍事主権の再建へと転換中である。戦車と防空、ウクライナ支援、NATO東部戦線への駐留は新たな柱である。しかし、転換速度は兵力と弾薬、そして世論に縛られている。ポーランドがGDPの4%台を防衛に注ぎ、バルト三国が5%に近づく一方で、ドイツは予算の数字を引き上げるものの、徴兵制と社会合意の壁に阻まれている。アメリカの安全保障公約が取引条件に変わる世界で、ドイツは欧州の責任を繰り返し唱えながらも、独自に戦争を遂行する兵力と弾薬をまだ満たしていない。エネルギーと物流と物価が揺らぐたびに、「工場が先」というスローガンは大きくなる。
経済面では、世界は効率のグローバル化から安全保障のブロック化へと移行する。中国の過剰生産とアメリカの産業政策は、ドイツを両側から圧迫する。保護主義と補助金で残存産業を守る道、インド・インド太平洋と同盟型サプライチェーンに組み込まれる道、欧州内で産業政策を育てる道が混ざり合って漂流する。防衛産業とインフラ特別基金は進展するが、エネルギー価格と生産性停滞、旧東ドイツの遠心力は速度を合わせられない。
政治面では中道が崩壊している。AfDは抗議政党ではなく、州政府を狙う第一党候補だ。キリスト教民主同盟は市場の顔として一時的に政権を握ったが、住宅、移民、エネルギー、工場の不満を解消できなければ、その政権は消耗する。AfDの勝利は欧州人権条約、気候目標、対外援助、対ロシア路線を揺るがすだろうし、左派ブロックの再政権は債務制限の残余規範と産業補助金の限度を試すだろう。どちらにしても、戦後ドイツが自任してきたルールを作る欧州の中心としての役割は弱まる。
精密機械と自動車、会計規則と財政規律というドイツ発の言語は依然として存在する。しかし、それを支えていた安価なエネルギーと軍事的余裕と人口の余力は減少した。世界は協力よりも各自の生き残りを選択し、ドイツはその真ん中で内部合意すら作れないという逆説に陥っている。ドイツは平和をロシアのガスと中国市場と債務制限で買った。工場が先に去る国で、安全保障費用を現在の世代が拒否し、人口費用を移民で先送りし、産業転換費用を補助金で覆い隠す限り、成長は1%前後をさまよい、政治は拒否権の競演となる。2026年秋のドイツはまだ没落した国ではない。ただ、戦後最も成功した大陸モデルが、その成功の前提が消滅した後も同じ文法を繰り返しているだけだ。
댓글
( 0 / 500 )
支配者
8
독일의 위기를 단순히 AfD의 약진이나 이민 문제로만 설명할 수 없다는 점이 인상적입니다. 값싼 러시아 에너지, 중국 수출시장, 낮은 국방비라는 기존 성장 공식이 동시에 흔들리면서 복지·안보·산업을 모두 지키기 어려워진 구조적 문제가 핵심이라는 분석에 공감합니다.
( 0 / 500 )
minsuk
7
결국 ‘평화 배당금’이라는 표현이 독일의 지난 수십 년을 압축해서 보여주는 것 같습니다. 안보 비용을 크게 부담하지 않고 산업 경쟁력과 복지에 집중할 수 있었던 시대가 끝났는데, 정치권은 아직 그 변화에 맞는 새로운 사회적 합의를 만들어내지 못하고 있는 듯합니다.
( 0 / 500 )
seeu79
7
특히 인구감소와 산업경쟁력, 국방비 증가를 하나의 문제로 연결한 부분이 중요해 보입니다. 노동력은 줄어드는데 연금과 복지 지출은 늘고, 동시에 재무장까지 해야 한다면 결국 어느 한쪽의 부담을 늘릴 수밖에 없습니다. 독일만의 문제가 아니라 고령화된 선진국들이 함께 마주할 문제라고 봅니다.
( 0 / 500 )
8502park
6
독일의 위기가 남의 일이 아닌 이유는 한국도 비슷한 구조적 압박을 받고 있기 때문입니다. 독일이 고령화와 산업 경쟁력 약화, 에너지 비용, 국방비 증가를 동시에 떠안고 있다면 한국은 여기에 훨씬 더 심각한 저출산 문제가 겹쳐 있습니다. OECD도 한국의 급격한 고령화가 재정과 성장에 큰 압박이 될 것으로 보고 있습니다.
( 0 / 500 )
pankorea
5
독일 경제의 어려움을 ‘돈이 없어서’가 아니라 ‘기존 성장모델이 더 이상 예전처럼 작동하지 않아서’라고 본 점에 주목합니다. 러시아와 중국에 대한 경제적 의존, 자동차 산업의 전환 지연, 높은 에너지 비용, 인구구조 변화가 서로 얽혀 있기 때문에 단순한 경기부양책만으로 해결하기 어려운 문제일 것입니다.
( 0 / 500 )
進化
5
가장 씁쓸한 대목은 평화를 유지하기 위해 절약했던 비용이 결국 다른 형태의 청구서로 돌아왔다는 것입니다. 국방비를 늘리면 복지와 재정의 부담이 커지고, 이민을 제한하면 노동력 부족이 심해지며, 산업을 보호하면 재정 부담이 커집니다. 독일의 사례는 이제 선진국에게 ‘무엇을 더 할 것인가’만큼 ‘무엇을 포기할 것인가’에 대한 사회적 합의가 중요하다는 사실을 보여주는 것 같습니다.
( 0 / 500 )
james_kang
4
독일이 러시아 가스와 중국 시장에 의존했던 것이 평화와 번영의 전제였다면, 한국은 반도체와 중국·미국 시장, 수입 에너지에 대한 의존도가 높다는 점에서 다른 형태의 위험을 안고 있습니다. 다만 한국은 2026년 반도체 수출이 성장을 견인하고 있어 독일보다 산업 전환의 여지가 남아 있다는 평가도 있습니다. 결국 핵심은 특정 산업과 특정 시장에 지나치게 의존하지 않는 구조를 얼마나 빨리 만들 수 있느냐일 것입니다.
( 0 / 500 )
do_hyun
4
한국 역시 단기적인 반도체 호황만으로 저출산, 지방소멸, 연금과 재정 문제를 해결할 수는 없습니다. 지금부터 산업·인구·에너지·안보를 하나의 장기 전략으로 묶어야 한다는 점에서 독일의 경험은 상당히 중요한 참고 사례입니다.
( 0 / 500 )
U_love90
2
경제와 안보, 인구와 복지가 서로 따로 떨어진 문제가 아니라는 사실이 분명해집니다. 값싼 에너지와 수출 호황이라는 과거의 조건이 사라진 상황에서 예전의 복지 수준과 산업 경쟁력, 국방비를 모두 유지하려면 결국 재정과 사회적 부담을 놓고 새로운 합의가 필요해 보입니다.
( 0 / 500 )
신고내용
신고내용을 선택해주세요
회원비난/비하/욕설글 및 댓글도배성 게시물저작권 침해/불법자료 유출허위사실유포개인정보 유출.사생활 침해무단광고/홍보음란물 및 도박 불법 광고물범죄행위 관련 글불법행위 관련 소개물품 판매 및 사기글악성코드 및 스파이웨어 유포기타 사유 및 운영진 판단


비밀번호를 잊으셨나요?
Sign in with Google


All information provided by us is free of charge and is for the public good.