品

Corea든 Korea든, 품격은 이름보다 먼저다
Whatever the name—Corea or Korea—dignity comes first.
Whatever the name—Corea or Korea—dignity comes first.
Maintenant
지금
751 Diaspora
Patrimoine
유산
Humanité
인문
Mirengsi
未冷尸
Politique
정치
Médias
언론
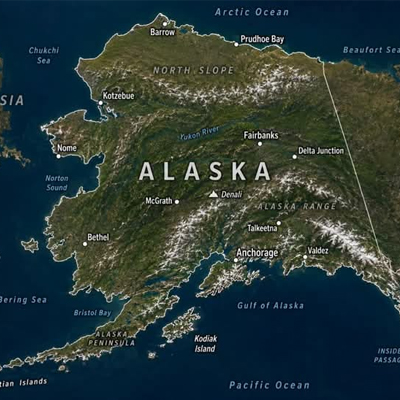
9월 30일 백악관은 한국의 대미 에너지 투자 2,000억 달러 패키지에 텍사스 가스복합화력, 대형 원전 8기, 그리고 알래스카 LNG가 포함된다고 발표했다.

정책 이슈
칼럼
cosign
Le projet de loi de Trump sur le GNL de l'Alaska et le retard conditionnel de la Corée du Sud

0
2026. 10. 04
- La pression de Trump pour l'investissement dans l'Alaska LNG est fortement motivée par des considérations politiques, ignorant les principes de rationalité commerciale des accords existants.
- Plutôt que de réagir émotionnellement, la Corée devrait utiliser la rationalité commerciale comme bouclier pour renégocier les conditions d'investissement, les prix, les volumes et la répartition des risques.
- Le projet Alaska LNG, qui n'a jamais été réalisé par le passé en raison de son manque de viabilité économique, présente toujours des limites fondamentales telles que des coûts élevés et une demande incertaine.
- Plutôt que de céder aux menaces tarifaires et de s'engager dans des investissements déraisonnables, la Corée devrait aborder la question avec prudence, en se basant sur ses intérêts réels et sa viabilité commerciale.
La déclaration de Trump du 2 est une pression typique qui remet le levier tarifaire dans le jeu des annonces unilatérales, au-delà du texte de négociation. La logique politique de la demande est claire, mais sa validité contractuelle et commerciale est faible. Ce que la Corée doit faire maintenant, ce n'est pas de refuser émotionnellement ou de signer hâtivement, mais de réécrire la répartition des prix, des volumes et des risques en utilisant la clause de « rationalité commerciale » déjà convenue comme bouclier. Le GNL d'Alaska lui-même a des raisons pour lesquelles il est resté un projet sur papier pendant des décennies, et ces raisons n'ont pas encore disparu.
Le 30 septembre, la Maison Blanche a annoncé que le paquet d'investissement énergétique de 200 milliards de dollars de la Corée aux États-Unis comprendrait une centrale électrique à cycle combiné au gaz au Texas, huit grands réacteurs nucléaires et le GNL d'Alaska. Le secrétaire au Commerce, Howard Lutnick, a spécifié que la part de l'Alaska dépasserait 50 milliards de dollars. Le gouvernement coréen a immédiatement tracé une ligne. Le ministre de l'Industrie, du Commerce et de l'Énergie, Kim Jeong-gwan, a déclaré que le contenu du document d'accord se limitait à trois phrases et que l'examen ne commencerait que lorsque la rationalité commerciale serait confirmée. Il a également déclaré qu'il avait fortement contesté Lutnick, affirmant que l'annonce américaine allait au-delà de l'accord. Le président Lee Jae-myung a également déclaré que l'examen pratique serait mené sous réserve de la confirmation de la viabilité commerciale et du respect des procédures légales nationales. La formulation de la fiche d'information conjointe est proche de « commencer les travaux, sous réserve de la rationalité commerciale ». Ce n'est pas une confirmation d'investissement.
Deux jours plus tard, Trump a comblé cet écart par la pression plutôt que par la négociation. « S'ils ne le veulent pas, c'est bon. Il suffit de facturer plus. » « Dites-leur que si vous ne signez pas bientôt, nous doublerons. » Il n'a pas dit ce qu'il doublerait, mais dans le contexte, il est naturel d'interpréter cela comme les tarifs américains, qui ont été réduits de 25 % à 15 % l'année dernière, ou le montant facturé dans ce paquet. Au même moment, la Maison Blanche a confirmé que cette annonce était « historique » et que les habitants de l'Alaska attendaient avec impatience la construction et l'achèvement. C'est une scène où le calendrier politique et la politique de l'État ont primé sur le jugement commercial.
Alors, la demande est-elle raisonnable ? Non, pas selon les pratiques de gestion des alliances. Inscrire des conditions dans un accord, puis annoncer publiquement des pénalités après que l'autre partie a accepté de les respecter, c'est saper les principes mêmes de la négociation. Ce que la Corée du Sud a promis l'année dernière en échange de réductions tarifaires, c'était un certain volume d'investissements aux États-Unis et d'achats de GNL, et non une participation inconditionnelle dans un pipeline spécifique dont la viabilité commerciale n'a pas été confirmée. Le plafond du montant total de l'investissement et la limite annuelle des transferts sont déjà sur la table des négociations. Le choix des projets à réaliser dans ce cadre relève du droit de l'investisseur.
Cependant, la logique de la force est à l'œuvre. Pour Trump, le GNL de l'Alaska est un symbole de la saga des exportations d'énergie et de la politique de l'Alaska. Plusieurs présidents depuis l'administration Carter ont promis la commercialisation du gaz du North Slope, mais ont toujours été freinés par les coûts et la demande. Sans attirer des acheteurs asiatiques comme la Corée du Sud et le Japon, le pipeline a été reporté à nouveau. C'est pourquoi il tente de subordonner l'examen commercial à l'agenda politique en disant : « Si vous ne signez pas, vous paierez plus cher. » C'est une stratégie de négociation cohérente, mais ce n'est pas une condition contractuelle que la Corée du Sud devrait accepter. Si le critère de validité est « Est-ce que le président américain le veut ? », alors toutes les demandes deviennent valides ; si c'est « Est-ce un investissement récupérable ? », alors cette demande manque encore de fondement.
La viabilité commerciale est encore plus froide. La structure du projet semble simple. Le gaz du North Slope arctique est acheminé par un pipeline d'environ 1 300 km jusqu'à Nikiski, au sud, et une usine de liquéfaction d'une capacité de 20 millions de tonnes par an est construite pour l'exportation vers l'Asie. Le coût total du projet proposé par le développeur Glenfar est de 44,5 à 54,5 milliards de dollars. Le chiffre initial que les États-Unis ont présenté à la Corée du Sud était de 67 milliards de dollars, puis il est descendu à 54 milliards, puis à un peu plus de 50 milliards. Cela signifie que le montant lui-même est un élément de négociation.
Le coût unitaire est au cœur du problème. Cette échelle correspond à environ 2,2 à 2,7 milliards de dollars par million de tonnes de capacité de production annuelle. C'est plus du double du coût de construction moyen des projets de GNL du golfe du Mexique approuvés depuis 2022, qui est d'environ 1 milliard de dollars par million de tonnes. Les coûts se répartissent en trois catégories : 13,2 à 16,9 milliards de dollars pour le pipeline, 7,7 à 9,2 milliards de dollars pour l'usine de traitement de gaz du nord, et 23,6 à 28,4 milliards de dollars pour les installations de liquéfaction et d'expédition de Nikiski. Dans le golfe du Mexique, il suffit d'ajouter des installations de liquéfaction au réseau de gaz de schiste déjà en place. En Alaska, il faut construire de nouvelles installations de traitement des gisements de gaz, un pipeline de 1 300 km sur le pergélisol et un terminal de liquéfaction. La saison de construction est courte, la main-d'œuvre et la logistique sont coûteuses, et les retards de construction entraînent directement des coûts d'intérêt. C'est la raison pour laquelle le ministre Kim Jeong-kwan a considéré ce projet comme à haut risque l'année dernière et a déclaré que même les États-Unis reconnaissaient son manque de rationalité commerciale.
La demande n'est pas encore fermée. Le Japon, la Corée du Sud, Taïwan, la Thaïlande et TotalEnergies ont exprimé des intentions d'achat non contraignantes pour 13 millions de tonnes par an. Cela est loin des contrats de vente à long terme contraignants nécessaires au financement. Glenfane avait prévu la décision finale d'investissement (FID) pour le pipeline en 2026, la FID pour les installations d'exportation en 2027 et les premières exportations en 2031, mais le calendrier a déjà été repoussé une fois en raison de l'incapacité à atteindre les objectifs de contrats d'achat. La structure de propriété est également de 75 % pour Glenfane et 25 % pour l'État d'Alaska. Par le passé, des majors comme ExxonMobil, BP et ConocoPhillips ont abandonné cette route. Ce n'est pas par manque de ressources, mais parce que le coût de l'acheminement de ces ressources vers le marché érode le prix de vente.
Il n'est pas sans avantages. La route maritime de Nikiski vers la Corée et le Japon est plus courte que celle partant du golfe et passant par le Panama. Il est vrai que les coûts de fret et les risques de transport sont réduits. Il y a aussi la valeur d'une chaîne d'approvisionnement qui ajoute l'Amérique du Nord comme source d'approvisionnement, en plus du Moyen-Orient, de l'Australie et de la Russie. Les conditions proposées par les États-Unis, à savoir un contrat d'achat à long terme économiquement viable, un accès préférentiel à la Corée, une réduction des droits de douane sur l'acier et les équipements, et la participation d'entreprises coréennes à la construction, peuvent compenser une partie du retour sur investissement par d'autres voies. Si les profits et pertes des investissements américains sont calculés de manière globale plutôt que projet par projet, il est possible que la centrale à cycle combiné au gaz du Texas, plus rentable (investissement estimé par le gouvernement à 22,3 milliards de dollars, retour sur investissement d'environ 1,9 à 2,0 fois sur 20 ans), couvre une partie des pertes de l'Alaska. Cependant, cela ne prouve pas que l'Alaska est viable en soi, mais plutôt que les bénéfices d'autres projets subventionnent un projet politique. Si la demande intérieure de GNL en Corée stagne ou diminue en raison des changements dans la structure industrielle et démographique, l'obligation d'achat à long terme deviendra un contrat pour l'achat de gaz coûteux.
Il convient de diviser la réponse en trois niveaux.
Premièrement, il faut clarifier à nouveau le libellé. L'intégralité de l'accord est le lancement d'un examen sous réserve de la rationalité commerciale et des procédures légales nationales. Cette phrase doit être fixée comme norme pour les rapports parlementaires, les examens d'investissement et les explications externes. Les déclarations publiques de Trump sont des messages politiques et non des modifications de contrat. La contestation déjà formulée par le ministre Kim doit être documentée par les canaux de travail afin d'éviter que la réinterprétation de « accord » ne se répète à l'avenir, ce qui constitue une défense minimale.
Deuxièmement, transformer les chiffres en conditions. Plutôt que de bloquer complètement la participation, la Corée fixe le prix de la participation. Le plafond d'investissement ne doit pas être les 50 milliards de dollars mentionnés par les États-Unis, mais un montant calculé à rebours à partir de la limite annuelle de transfert de fonds que la Corée peut supporter et d'un total de 200 milliards de dollars. Des conditions préalables doivent être posées : la proportion de l'investissement, la garantie de rendement minimum, la partie responsable des dépassements de coûts, les pénalités en cas de retard de construction, le plafond du prix d'achat à long terme (un niveau reflétant les économies de fret par rapport au FOB du golfe), et le pourcentage obligatoire de matériaux et de construction coréens. La pratique financière de ne pas investir dans le FID avant qu'un contrat d'achat contraignant ne couvre une part significative de la capacité de l'installation peut être utilisée telle quelle comme condition par la Corée. Si les États-Unis réduisent réellement les coûts grâce à des garanties de crédit fédérales ou des crédits d'impôt, cet effet doit être reflété dans le prix ; sinon, il faut réduire l'ampleur de l'investissement ou le convertir en participation à l'achat ou aux équipements plutôt qu'en capitaux propres.
Troisièmement, accepter la menace tarifaire dans son ensemble. Si « le double » signifie le rétablissement d'un droit de douane de 15 %, il ne s'agit pas d'un problème isolé concernant l'Alaska, mais d'une renégociation de l'ensemble de l'accord tarifaire de l'année dernière. Étant donné que les automobiles, les pièces détachées et l'électronique sont déjà soumises à un régime de 15 %, il est plus avantageux pour la Corée de maintenir son pouvoir de négociation en refusant l'Alaska seule et en renégociant un ensemble comprenant la production d'électricité au Texas, les centrales nucléaires, les droits de douane sur les équipements et l'achat de GNL. Une structure où la Corée prend en charge simultanément 8 centrales nucléaires (environ 120 milliards de dollars) et l'Alaska avec des capitaux coréens neutralise de facto le plafond total. Il est juste de donner la priorité aux projets de production d'électricité rentables et à la participation technologique, en laissant l'Alaska comme option.
Le ton de la réponse publique est également important. Si l'on ne fait que pousser le cadre selon lequel « les États-Unis nous forcent », cela devient un sujet de politique intérieure pour Trump. Le cadre selon lequel « les conditions signées sont une confirmation de la viabilité commerciale, et nous allons accélérer cet examen » correspond au texte et atténue la pression. Les résultats de l'examen ne sont pas prédéterminés, mais les critères d'examen sont rendus publics à l'avance : coût unitaire d'investissement, taux de contrats de vente contraignants, partage des dépassements de coûts, compétitivité du prix d'introduction national. Si ces quatre critères ne sont pas remplis, il est rationnel de réduire l'ampleur de l'investissement à presque zéro.
La demande de Trump peut être comprise comme une facture politique visant à sauver l'entreprise de l'Alaska, mais compte tenu du libellé de l'accord et du coût du projet, la Corée n'a aucune raison de l'accepter telle quelle. L'Alaska LNG avait un réel avantage en termes de distance de transport, mais il n'y a toujours aucune preuve que cet avantage compense les coûts supplémentaires des pipelines et des installations de liquéfaction. La réponse de la Corée n'est pas un refus, mais un report conditionnel. Elle n'investira pas d'argent tant que la viabilité commerciale n'aura pas été confirmée par les chiffres, et même si elle l'est, elle n'investira que dans une structure où les risques et la part des équipements reviennent à la Corée. Si cette ligne n'est pas respectée, même si les tarifs douaniers sont temporairement réduits, le gaz cher et les investissements non récupérés resteront plus longtemps.
댓글
( 0 / 500 )
GoldHunter
8
알래스카 LNG를 무조건 거부하자는 이야기가 아니라 상업성이 확인될 때까지 돈을 넣지 않는다는 원칙이 핵심이네요. 외교적 압박과 투자 판단을 분리해야 한다는 지적에 공감합니다.
( 0 / 500 )
minjoon
8
미국 대통령이 서명 시한을 정하고 비용을 두 배로 올리겠다고 압박한다고 해서 한국 기업과 정부가 경제성 검토를 생략할 이유는 없습니다. 결국 투자금은 국민과 기업의 돈이고, 회수 가능성을 따지는 것이 정상적인 절차입니다.
( 0 / 500 )
Hyejin
8
한국이 취할 수 있는 방법이 ‘예스냐 노냐’의 양자택일이 아니라는 점이 설득력 있습니다. 발전·원전·LNG·기자재 참여를 하나의 패키지로 묶고, 각각의 수익성과 위험을 따져 투자 규모를 조정하는 방식이 현실적인 협상 방법일 것 같습니다
( 0 / 500 )
73s_kim
6
결국 조건부 지연은 시간을 버는 전략이라고 봅니다. 상업성이 입증되면 참여하면 되고, 숫자가 나오지 않으면 규모를 줄이면 됩니다. 중요한 것은 정치적 압박 때문에 계약 조건이 바뀌지 않도록 처음 합의한 ‘상업적 합리성’이라는 기준을 끝까지 유지하는 것입니다.
( 0 / 500 )
windy
5
트럼프의 발언과 실제 계약 문구를 구분해야 한다는 지적이 중요합니다. 대통령의 공개 발언이 아무리 강해도 투자계약의 조건을 대신할 수는 없습니다. 한국은 감정적으로 맞설 필요도 없지만, 이미 합의한 조건을 임의로 확대 해석하는 것도 받아들일 필요가 없습니다.
( 0 / 500 )
silkroad
4
LNG 확보라는 에너지 안보 논리와 특정 사업에 대한 지분 투자는 서로 다른 문제입니다. 미국산 LNG를 장기 구매하는 것과 알래스카 프로젝트의 건설비 위험까지 한국이 부담하는 것은 전혀 다른 선택입니다. 이 둘을 분리해서 협상할 필요가 있습니다.
( 0 / 500 )
크리스
3
특히 눈여겨볼 부분은 알래스카 LNG의 높은 건설비입니다. 파이프라인과 액화시설을 모두 새로 만들어야 하는 구조라면 단순히 미국산 LNG라는 이유만으로 장기계약을 맺어서는 안 됩니다. 가격과 위험 배분을 먼저 따져야 합니다.
( 0 / 500 )
lalaland
3
미국과의 에너지 협력을 지속하면서도 한국의 투자 심사 기준을 지키는 것이 관건입니다. 특히 비용 초과와 공기 지연을 누가 부담하는지, 장기 구매가격이 경쟁력이 있는지부터 따져야 합니다. 동맹과 투자는 중요하지만 결국 계약은 숫자로 판단해야 합니다.
( 0 / 500 )
아리
3
알래스카 LNG 문제에서 가장 중요한 것은 ‘미국에 얼마나 협조하느냐’가 아니라 ‘한국이 어떤 조건으로 참여하느냐’인 것 같습니다. 관세를 피하기 위해 수익성이 불분명한 사업에 투자한다면 결국 관세보다 더 큰 비용을 치를 수도 있습니다
( 0 / 500 )
Jane
2
‘대미 투자 2,000억 달러’라는 큰 숫자에 매몰되면 개별 사업의 손익이 가려질 수 있습니다. 투자금은 총액보다 어디에 들어가고 누가 위험을 부담하며 언제 회수하는지가 중요합니다. 알래스카 LNG도 이 원칙에서 예외가 되어서는 안 됩니다.
( 0 / 500 )
신고내용
신고내용을 선택해주세요
회원비난/비하/욕설글 및 댓글도배성 게시물저작권 침해/불법자료 유출허위사실유포개인정보 유출.사생활 침해무단광고/홍보음란물 및 도박 불법 광고물범죄행위 관련 글불법행위 관련 소개물품 판매 및 사기글악성코드 및 스파이웨어 유포기타 사유 및 운영진 판단


비밀번호를 잊으셨나요?
Sign in with Google


All information provided by us is free of charge and is for the public good.