品

Corea든 Korea든, 품격은 이름보다 먼저다
Whatever the name—Corea or Korea—dignity comes first.
Whatever the name—Corea or Korea—dignity comes first.
Maintenant
지금
751 Diaspora
Patrimoine
유산
Humanité
인문
Mirengsi
未冷尸
Politique
정치
Médias
언론
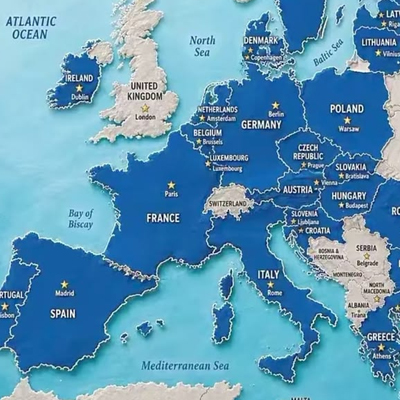
유럽은 에너지, 재정, 안보 위기가 복합적으로 작용하며 국제적 지위가 근본적으로 재편되는 전환점에 직면했다.

천하天下
칼럼
Grace_C
La chute de l'Europe est de sa propre faute.

0
2026. 09. 24
- L'Europe est confrontée à un tournant où sa position internationale est fondamentalement redéfinie par une combinaison de crises énergétiques, financières et sécuritaires.
- La formule de prospérité européenne, autrefois basée sur les colonies et l'énergie bon marché, n'est plus viable, révélant un manque d'autonomie.
- Bien qu'elle ait réduit sa dépendance à l'égard de la Russie, l'Europe s'est retrouvée dans une structure plus coûteuse et instable en se tournant vers les États-Unis et le Moyen-Orient pour ses approvisionnements, et la réduction du soutien américain aggrave le vide sécuritaire.
- L'Europe risque de voir son statut se réduire, passant de celui de législateur à celui de récepteur, et d'acteur mondial à une alliance de puissances régionales, avec une forte probabilité d'aggravation des divisions internes.
- L'avertissement est clair : si l'Europe ne renforce pas ses propres capacités en matière d'énergie, d'industrie et de sécurité, elle pourrait devenir un "musée de l'énergie chère" plutôt qu'un "continent de valeurs".
L'Europe tremble. Le centre de cette secousse n'est pas un seul pays. Les finances de la France, le coût de la vie au Royaume-Uni, les usines et les réserves de gaz de l'Allemagne crient simultanément au secours en cette même saison. À l'automne 2026, l'Europe subit son deuxième choc énergétique depuis la guerre en Ukraine, et ce choc, combiné à la rupture politique avec la Russie et à la réduction du soutien américain, ne se transforme plus en une « crise temporaire » mais en un problème de réorganisation de son statut international. Cette réorganisation n'est pas une malchance accidentelle. C'est le moment où une civilisation qui a bâti son industrie et son bien-être en important à bas prix les terres et l'énergie d'autrui pendant des siècles ne peut plus maintenir cette formule.
Commençons par la France. Selon les prévisions publiées par le ministère des Finances, la dette publique atteindra 119,3 % du PIB cette année et 121,7 % l'année prochaine, le niveau le plus élevé depuis le début des statistiques en 1995. C'est le double de la règle budgétaire de l'UE de 60 %. À Paris, à l'approche de l'élection présidentielle, le taux des obligations d'État à 10 ans a atteint son plus haut niveau depuis 2008, et l'écart avec les obligations allemandes a dépassé 1 point de pourcentage en 14 ans. Le cabinet Le Cornu a proposé un plan d'austérité de 54 milliards d'euros, mais son adoption par le Parlement est incertaine. Macron évoque la convocation du G7 face à la flambée des prix de l'énergie et envisage la libération des réserves de pétrole. Bien que la dépendance au gaz soit plus faible qu'en Allemagne ou en Italie en raison de la forte proportion d'énergie nucléaire, la sécheresse et la canicule menacent même l'eau de refroidissement des centrales nucléaires, et les prix du diesel et du kérosène frappent directement le quotidien des citoyens ordinaires et des agriculteurs. La « dignité nationale » bâtie sur les surplus tirés autrefois de l'Afrique, de l'Indochine et des Caraïbes est désormais mise à l'épreuve sur le marché obligataire et aux stations-service.
Le Royaume-Uni vit la même saison d'une manière différente. Les factures d'énergie domestique devraient augmenter de 25 % en janvier. L'OCDE a estimé que la croissance avait connu la plus forte baisse parmi les grands pays après la guerre en Iran, et les pressions inflationnistes ont conduit à des craintes de stagflation. Après le Brexit, le pays a clamé un « Royaume-Uni mondial », mais il est en réalité plus exposé au déclin du gaz de la mer du Nord et au marché spot du GNL. Le pays dont la marine impériale protégeait les routes du charbon et du pétrole confie désormais son hiver au Qatar, aux États-Unis et à la navigation dans le détroit d'Ormuz. Les actifs financiers de la City, accumulés grâce aux impôts et à l'opium de l'Inde, aux mines et au commerce des esclaves d'Afrique, subsistent, mais ces actifs ne réduisent pas le coût du chauffage pour les citoyens.
L'Allemagne est le principal front de la théorie du déclin européen. Les contrats à terme sur l'électricité pour janvier ont dépassé 180 euros par mégawattheure, soit une augmentation de plus de 60 % par rapport à il y a un an. Le taux de stockage de gaz de l'UE est d'environ 68 %, et celui de l'Allemagne est de 56 %, le niveau le plus bas à cette période de l'année depuis 2011. En 2021, plus de la moitié des importations de gaz de l'Allemagne provenaient de Russie. Après la coupure de Nord Stream, le GNL américain a pris le relais. Environ les deux tiers du GNL européen et une grande partie du GNL allemand proviennent des États-Unis. Le prix est plusieurs fois supérieur à celui des anciens contrats à long terme. Les industries à forte consommation d'énergie ont déjà délocalisé, et il a été rapporté que plus de 140 000 emplois dans le secteur manufacturier disparaîtraient rien qu'en 2025. Le chancelier conservateur Friedrich Merz a viré vers l'autorisation d'un endettement massif pour la défense et les infrastructures, mais le mécontentement des électeurs se manifeste ailleurs. L'AfD a progressé lors des élections régionales, et il a été rapporté que le parti préparait une rencontre avec l'envoyé économique de Poutine pour discuter de la reprise du gaz et de la réactivation de Nord Stream l'année prochaine. Le prix du choix d'une « diplomatie des valeurs » au détriment du gaz russe bon marché est revenu sous la forme de factures pour le taux d'utilisation des usines et le chauffage hivernal.
Les crises de ces trois pays ne sont pas isolées. Fin février 2026, les frappes aériennes américano-israéliennes contre l'Iran et le blocus de facto du détroit d'Ormuz ont ébranlé d'un coup la structure de remplacement du GNL que l'Europe s'était efforcée de construire depuis 2022. Le succès de la réduction du gaz russe par pipeline est évident. La part de la Russie dans les importations de gaz de l'UE, qui était de 45 % en 2021, est tombée à environ 12 % d'ici 2025. Cependant, ce vide a été comblé non pas par la « souveraineté énergétique », mais par les marchés spot américains et les routes maritimes du Moyen-Orient. Le Brent a dépassé les 100 dollars le baril, et les prix du gaz européen ont fortement augmenté par rapport au début de l'année. Le taux de croissance de la zone euro est tombé à environ 0,9 % en 2026, et les prévisions de la Commission et du FMI dépendent de la durée de l'interruption de l'approvisionnement énergétique par la guerre au Moyen-Orient. L'Europe a déclaré avoir rompu sa dépendance à l'égard d'un seul fournisseur, la Russie, mais en réalité, elle est passée à une structure de dépendance à l'égard d'autres fournisseurs plus chers et de détroits plus dangereux.
La relation avec la Russie n'est pas seulement un problème énergétique. La guerre en Ukraine est devenue un test pour savoir si l'Europe peut rester une « puissance normative ». La guerre n'est pas terminée, et la Russie élargit ses contacts avec les forces d'extrême droite et anti-guerre à l'intérieur de l'Europe. La discussion de l'AfD allemande sur la reprise du gaz en est un symbole. Dans le même temps, le front ukrainien absorbe les stocks de munitions et de défense aérienne de l'Europe, et des avertissements répétés indiquent que les attaques de drones, de sabotage et cybernétiques de la Russie se sont étendues aux pays baltes, à la Pologne et même à l'intérieur de l'Allemagne. Bien que l'Europe soit hostile à la Russie, elle ne dispose pas encore des bases industrielles, financières et militaires pour supporter elle-même le coût de cette hostilité. Le modèle allemand, qui maintenait sa compétitivité à l'exportation grâce à une énergie bon marché, le modèle français, qui maintenait son statut de puissance moyenne grâce à son influence nucléaire et africaine, et le modèle britannique, qui a survécu à l'après-empire grâce à ses réseaux financiers et maritimes, ont tous atteint leurs limites en même temps.
À cela s'ajoute la réduction du soutien américain. L'administration Trump 2 envisage de retirer 25 000 à 40 000 des 80 000 soldats américains stationnés en Europe, avec une décision finale évoquée pour novembre. Il s'agirait du plus grand retrait depuis la fin de la Guerre froide. L'Allemagne, qui accueille le plus grand nombre de troupes, serait au centre de cette réduction, et l'Italie et l'Espagne sont également mentionnées. Le ministère de la Défense a déjà répété que l'Europe devait assumer la « responsabilité première » de sa propre défense. Le soutien à l'Ukraine a également changé de nature. La méthode consistant à puiser gratuitement dans les stocks américains, comme sous Biden, a diminué, et une structure où l'Europe paie pour acheter des armes américaines (via PURL, etc.) est passée au premier plan. Trump a même évoqué le « remboursement » des aides passées. L'OTAN reste intacte sur le papier, mais si la puissance militaire américaine, les renseignements et les approvisionnements en munitions, qui sont au cœur de sa dissuasion, s'amenuisent, le poids de l'alliance changera. Pendant près de 70 ans, l'Europe a géré ses États-providence et son industrie manufacturière d'exportation grâce à un double subside : le parapluie nucléaire américain, le dollar, et (dans le cas de l'Allemagne) l'énergie russe bon marché. Ces deux piliers sont désormais ébranlés simultanément.
À ce stade, l'histoire coloniale passée n'est plus un ornement moral, mais une variable explicative de la structure. La Grande-Bretagne a transformé les finances et le coton du continent indien, le commerce de l'opium avec la Chine, ainsi que les minéraux et la main-d'œuvre africains en accumulation de capital pour l'Empire. La France a créé les fondations matérielles de sa « grande nation » en Algérie, en Afrique de l'Ouest et en Indochine, par le biais de colonies de peuplement, du franc CFA et de contrats d'exclusivité sur les ressources. La colonisation outre-mer de l'Allemagne fut relativement courte, mais le génocide des Héréros et des Namas en Namibie fut un prélude aux massacres du XXe siècle, et la prospérité allemande fut ensuite reconstruite en s'appuyant sur deux guerres mondiales, l'ordre américain d'après-guerre, et l'énergie soviétique/russe. Les trois pays ont tous prétendu exporter la « civilisation, le droit et le libre-échange », mais ce qui a réellement fonctionné, c'est la violence qui a internalisé à bas prix la souveraineté et les ressources d'autrui. Le surplus créé par cette violence fut le matériau de la révolution industrielle, de l'État-providence et de la confiance culturelle.
Le karma n'est pas un mythe de cause à effet. C'est un sens plus froid. L'empire colonial était un système qui fixait les sources d'énergie, les matières premières et les marchés par la force militaire. Même après l'effondrement de ce système, l'Europe a prolongé la même formule pendant un certain temps en tant que partenaire subalterne de l'empire successeur, les États-Unis, et pendant un certain temps en tant que pipeline de la « semi-périphérie » russe. En ébranlant la politique de l'Afrique et du Moyen-Orient, en traitant la Russie comme un sous-traitant énergétique et en sous-traitant la sécurité à la puissance militaire américaine, les bases de l'extraction, du raffinage, de l'électricité et de l'industrie de la défense se sont vidées. Désormais, les anciennes colonies et la semi-périphérie n'obéissent plus à bas prix. L'Arabie saoudite et le Qatar fixent les prix, les États-Unis vendent du GNL et des armes, et la Russie tente de transformer le gaz en arme politique. La « politique de dépendance » que l'Europe appliquait autrefois aux autres s'applique désormais à l'Europe elle-même, mais dans une direction différente.
À l'avenir, la position internationale de l'Europe est susceptible de décliner à trois niveaux. Premièrement, le passage de l'élaboration de normes à l'acceptation de normes. Le pouvoir d'écrire les règles du monde avec les frontières carbone, la réglementation numérique et les clauses sur les droits de l'homme se transforme en pouvoir de négociation dès que l'énergie et la sécurité sont empruntées à d'autres. Les accords d'achat d'énergie avec les États-Unis, les tarifs douaniers et le partage des coûts de défense montrent déjà cette transition. Deuxièmement, la réduction d'un acteur mondial à une alliance de puissances régionales. Même si la France avec ses armes nucléaires, le Royaume-Uni avec son réseau financier et l'Allemagne avec son industrie manufacturière tiennent bon, si les trois pays ne peuvent pas agir comme une seule entité stratégique, leur influence dans l'Indo-Pacifique et au Moyen-Orient sera éclipsée par la Chine, les États-Unis et le Golfe. L'avertissement du président de la BCE selon lequel l'Europe ne représente qu'un pourcentage à un chiffre de la capacité de calcul de l'IA est un signe qu'elle pourrait également être à la traîne dans le prochain mode de production. Troisièmement, les fissures internes. L'Europe de l'Est ressent la menace russe comme existentielle, et certaines parties de l'Allemagne, la Hongrie et la Slovaquie réévaluent le prix et la paix. Les élections présidentielles françaises et la politique des États allemands pourraient institutionnaliser ces fissures. Il pourrait y avoir non pas une seule « Europe », mais une Europe accrochée à l'Atlantique et une Europe cherchant à commercer avec Moscou et Pékin.
Bien sûr, la chute n'est pas l'anéantissement. La puissance nucléaire, la fabrication de pointe, les produits pharmaceutiques, les machines, les produits de luxe, le pouvoir réglementaire et le capital culturel subsistent. L'assouplissement du frein à l'endettement de l'Allemagne et ses investissements dans la défense, les centrales nucléaires françaises, la finance britannique et l'énergie éolienne offshore pourraient être des éléments de relance. Cependant, les conditions de la relance sont différentes de celles du passé. L'Europe ne peut plus compter sur les zones coloniales, le gaz russe à très bas prix et la dissuasion militaire américaine quasi illimitée. Si elle ne parvient pas à produire sa propre énergie, à reconstituer ses stocks de munitions et à réduire ses coûts d'électricité industrielle pour les rendre compétitifs, l'Europe deviendra un « musée de l'énergie chère » plutôt qu'un « continent de valeurs ».
La tension en Europe à l'approche de l'hiver 2026 n'est donc pas une question de météo. Les réserves de gaz qui s'épuisent, les propositions de réduction des troupes américaines sur la table et les obligations d'État de Paris qui vacillent sont le signe de la fin d'une ère. Les pays qui ont ouvert leur siècle avec des richesses accumulées sur des terres étrangères confient désormais leur hiver aux navires, aux pipelines et aux porte-avions des autres. Cette dépendance inversée est le reçu le plus précis que la longue ombre de la colonisation et du pillage a laissé au XXIe siècle. Le karma n'est pas une malédiction, mais une structure. Tant que cette structure ne changera pas, la position internationale de l'Europe diminuera aussi vite qu'elle se remémorera son passé.
댓글
( 0 / 500 )
moonjung
9
유럽의 현재 위기를 단순한 에너지 가격이나 우크라이나 전쟁의 후유증으로만 볼 수 없다는 문제의식에 공감합니다. 식민지 시대의 유산, 러시아 에너지 의존, 미국 안보 의존이 서로 연결되어 있다는 구조적 분석이 인상적입니다.
( 0 / 500 )
Mickey
7
유럽의 진짜 위기는 가스 가격 자체가 아니라 값싼 에너지와 미국의 안보 우산을 당연한 전제로 삼아온 성장모델이 흔들리고 있다는 데 있는 것 같습니다. 에너지·산업·국방을 동시에 자립시키지 못하면 국제적 영향력도 자연스럽게 줄어들 수밖에 없겠지요.
( 0 / 500 )
오광수
7
식민주의의 유산과 오늘날의 에너지 의존을 연결한 시각이 인상적입니다. 과거에는 군사력으로 확보했던 자원과 시장을 지금은 국제시장과 동맹이라는 방식으로 확보해 왔지만, 세계질서가 다극화되면서 그 방식 자체가 한계에 부딪힌 셈입니다.
( 0 / 500 )
Jane
6
특히 러시아산 가스를 끊은 것이 곧 에너지 자립을 의미하지 않았다는 지적이 중요해 보입니다. 공급처를 바꾸는 것과 에너지 주권을 확보하는 것은 전혀 다른 문제입니다. 결국 유럽 스스로의 산업·에너지·방위 기반을 얼마나 회복하느냐가 핵심이겠지요.
( 0 / 500 )
dongdong
4
‘자업자득’을 단순한 도덕적 응징이 아니라 구조적 결과로 해석한 부분이 흥미롭습니다. 과거의 식민지 지배와 현재의 에너지·안보 의존을 하나의 역사적 연속선에서 바라보니 유럽의 위기가 훨씬 입체적으로 보입니다.
( 0 / 500 )
강동철
4
독일 사례가 특히 상징적입니다. 값싼 러시아 가스와 중국 시장을 활용해 제조업 경쟁력을 키웠던 모델이 지정학적 충격 앞에서 얼마나 취약할 수 있는지를 보여줍니다. 경제정책과 외교·안보정책을 따로 볼 수 없다는 사실도 분명해집니다.
( 0 / 500 )
joongsub
3
다만 유럽의 위기를 식민주의의 결과 하나로만 설명하기에는 유럽 내부의 정책 실패와 인구구조, 생산성 정체, 에너지 전환의 비용 등도 함께 살펴볼 필요가 있겠습니다. 결국 중요한 것은 과거의 책임을 따지는 데서 끝나지 않고 어떤 새로운 자립 구조를 만들 것인가일 것입니다.
( 0 / 500 )
papa
2
유럽이 쇠퇴한다고 해서 곧바로 몰락하거나 소멸하는 것은 아닙니다. 핵전력과 첨단 제조업, 금융, 과학기술, 문화적 영향력이라는 자산은 여전히 큽니다. 이 글의 핵심은 유럽이 가진 힘보다 ‘남에게 의존해온 방식’이 더 이상 지속되기 어렵다는 경고로 읽힙니다.
( 0 / 500 )
최동혁86
1
‘비싼 에너지의 박물관’이라는 표현이 강렬하네요. 유럽이 가진 제도와 문화, 기술의 자산은 여전히 크지만 그것을 유지할 물질적 기반이 없다면 영향력은 점차 약해질 수밖에 없습니다. 결국 문명의 힘도 산업과 에너지라는 현실적 토대 위에 세워진다는 이야기로 읽힙니다.
( 0 / 500 )
최유미
0
프랑스 물가가 심상치 않아요. 유가는 2배 가까이 올랐고 월급은 고정인데 물가도 해마다 올르고 있어요. 10년전과 같은 수입으로 해마다 오르는 물가로 살기가 점점 팍팍해지네요. 교육재정도 많이 어려운 것 같더라구요. 대학들의 예산이 부족한지 교양과목들이 삭제되고 있습니다. 제 경우를 비롯해 주변 동료들의 수업이 축소되고 있어서 걱정입니다.
( 0 / 500 )
신고내용
신고내용을 선택해주세요
회원비난/비하/욕설글 및 댓글도배성 게시물저작권 침해/불법자료 유출허위사실유포개인정보 유출.사생활 침해무단광고/홍보음란물 및 도박 불법 광고물범죄행위 관련 글불법행위 관련 소개물품 판매 및 사기글악성코드 및 스파이웨어 유포기타 사유 및 운영진 판단


비밀번호를 잊으셨나요?
Sign in with Google


All information provided by us is free of charge and is for the public good.