品

품격있는 정치, 품위있는 정치인과 함께 하는 세상이어야 하는데
All Koreans are refugees like animals in the zoos. Corea, Korea, Corean, Korean, Coreans and Koreans. Whatever they are!
All Koreans are refugees like animals in the zoos. Corea, Korea, Corean, Korean, Coreans and Koreans. Whatever they are!
Maintenant
지금
751 Diaspora
Patrimoine
유산
Humanité
인문
Mirengsi
未冷尸
Politique
정치
Médias
언론
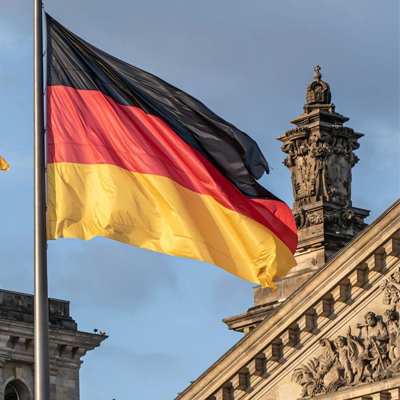
독일 모델은 값싼 에너지와 중국 시장, 자동차·기계·화학의 중간재 사슬 위에 세워졌다.

천하天下
칼럼
Grace_C
La facture de la paix à bas prix de l'Allemagne

0
2026. 09. 17
- L'Allemagne peine à trouver un consensus politique entre la réduction des dépenses sociales et le renforcement de la sécurité, alors que les "dividendes de la paix" de l'après-Guerre froide (énergie bon marché, marché chinois, faibles dépenses de défense) disparaissent.
- La dépendance à l'énergie bon marché et au marché chinois, piliers de son modèle industriel, s'affaiblit, tandis que la baisse de compétitivité des industries clés et le manque d'investissements ralentissent la croissance potentielle, aggravant la crise économique.
- La diminution de la population et les limites de la politique migratoire augmentent la charge sociale, et la montée du parti d'extrême droite AfD fragmente le centre politique, intensifiant les conflits et divisions sociales.
- Malgré la disparition des fondements de son succès passé, l'Allemagne n'arrive pas à un consensus interne et tente de masquer la crise par des déficits budgétaires et des subventions, risquant une stagnation prolongée et un chaos politique.
Devant la Porte de Brandebourg à Berlin et sur les places des petites villes d'Allemagne de l'Est, des cris différents se sont superposés à l'automne 2026. D'un côté, des manifestants scandaient « Le fascisme n'est pas une alternative » après que l'Alternative pour l'Allemagne (AfD) ait remporté les élections du Landtag de Saxe-Anhalt avec plus de 40 % des voix. De l'autre, des électeurs déclaraient : « Ce pays n'est plus le nôtre », en évoquant les retraites, l'immigration, le coût de l'électricité et les fermetures d'usines. Le cabinet de Friedrich Merz, à peine un an et demi après son entrée en fonction, voyait sa cote de popularité chuter, et dans les sondages nationaux, l'AfD était le premier parti avec 27-29 %, tandis que l'Union chrétienne-démocrate/chrétienne-sociale était reléguée à environ 20 %. Le pays, autrefois appelé la locomotive de l'Europe et un modèle de machine exportatrice, se trouve au cœur d'une crise structurelle à laquelle est confronté un État industriel continental d'après-guerre.
Là où le dividende de la paix a disparu
Après la Guerre froide, l'Allemagne a bénéficié d'une triple marge de manœuvre : de faibles dépenses de défense, le gaz russe acheminé par gazoduc et la demande du marché chinois. La guerre en Ukraine et l'extension du front au Moyen-Orient ont balayé toutes ces hypothèses. L'OTAN s'est fixé pour objectif de consacrer 3,5 % du PIB à la défense et 5 % à la sécurité au sens large d'ici 2035. Les dépenses de défense de l'Allemagne passeront d'environ 2,2 % du PIB en 2025 à environ 2,7 % en 2026. Le budget principal du ministère de la Défense s'élèvera à lui seul à 109,7 milliards d'euros en 2027, soit environ un cinquième du budget fédéral, et le gouvernement prévoit d'atteindre 3,5 % d'ici 2029. Cet argent ne proviendra pas d'économies. En mars 2025, une révision constitutionnelle a assoupli le frein à l'endettement (Schuldenbremse) pour exempter la partie des dépenses de défense dépassant 1 % du PIB, et un fonds spécial de 500 milliards d'euros pour les infrastructures et le climat a été créé sur 12 ans. Ce fut le moment où le pays de l'austérité budgétaire a soudainement sorti son bazooka fiscal.
Le déficit budgétaire devrait passer d'environ 3 % du PIB en 2025 à plus de 4 % en 2026, et atteindre 4,3 à 4,6 % en 2028. Le ratio de la dette publique, actuellement à 64 %, devrait grimper vers 68-70 %. L'Allemagne est le pays central de la zone euro. Sans le tampon d'une monnaie propre, sa trajectoire de déficit devient rapidement le taux d'intérêt et la règle pour l'ensemble de l'Europe. Si les dépenses de défense augmentent encore, il faudra toucher à la garantie des retraites, aux soins de longue durée, aux allocations citoyennes ou aux subventions à l'électricité industrielle. Le gouvernement Merz a tenté de réviser l'âge de la retraite et les indemnités de maladie, ce qui a provoqué un conflit avec son partenaire de coalition, le SPD. Au lendemain de la défaite en Saxe-Anhalt, le SPD a demandé la réouverture des réformes. Les effets financiers des réformes sont reportés, ne laissant que les coûts politiques.
La sécurité n'est plus gratuite. Cependant, l'Allemagne n'a pas réussi à trouver un consensus politique pour réduire les dépenses sociales en échange de la sécurité. Ce vide est comblé par le veto de la rue et des sondages d'opinion. Les manifestations anti-AfD se mêlent au sentiment anti-immigration et anti-transition énergétique, au ressentiment de l'Allemagne de l'Est et à la politique morale des grandes villes de l'Allemagne de l'Ouest. Le gouvernement tente des réformes, vacille, puis, après avoir vacillé, augmente à nouveau les fonds spéciaux et les déficits. La crise ne se manifeste pas par une flambée des taux d'intérêt, mais par la qualité de la croissance et les fractures politiques.
Fissures dans la machine exportatrice
Le modèle allemand reposait sur une énergie bon marché, le marché chinois et une chaîne de biens intermédiaires dans l'automobile, la mécanique et la chimie. Le gazoduc a été coupé, et le gaz naturel liquéfié ne retrouvera pas ses prix d'antan en raison des coûts de transport et de regazéification. Les tarifs de l'électricité industrielle, même subventionnés, sont près du double de ceux des États-Unis et de la Chine. Le gouvernement a introduit un système de tarifs de l'électricité industrielle à partir de 2026, remboursant jusqu'à 50 % du prix de gros aux industries à forte consommation d'énergie, mais cela s'apparente davantage à un dispositif temporaire pour soutenir les coûts de la transition par des impôts. Le conflit au Moyen-Orient en 2026 a de nouveau secoué les prix du pétrole et de l'électricité de gros, et le fardeau énergétique des ménages a pesé sur la consommation. C'est pourquoi, même au moment où les instituts de recherche ont revu à la hausse leurs prévisions de croissance à l'automne, ils ont spécifiquement noté les prix de l'énergie comme un risque clé.
L'excédent du compte courant est resté à 4,5 % du PIB en 2025. Cependant, un excédent n'est pas synonyme de compétitivité. Le déficit de la balance commerciale avec la Chine a augmenté de 28 milliards d'euros pour atteindre 72 milliards d'euros rien qu'en 2025, et la part de marché mondiale continue de baisser. Les prévisions de croissance pour 2026 varient de 0,5 % à 1,4 % selon les institutions, mais le point commun est que la croissance potentielle est inférieure à 1 %. L'ifo a même revu la croissance potentielle à 0,1 % d'ici la fin de la décennie. Le taux de chômage, selon les critères de l'Agence fédérale pour l'emploi, ne diminue pas significativement de 6,3 %, et une reprise sans emploi se structure dans un pays où l'offre de main-d'œuvre diminue.
Le cœur de la fierté résidait chez Volkswagen, BMW, Mercedes, BASF et ThyssenKrupp. Cette chaîne est ébranlée face aux véhicules électriques chinois et à la surproduction. Volkswagen en est au point d'envisager de supprimer jusqu'à 100 000 emplois et de fermer quatre usines nationales, et sa part de marché en Chine est tombée à moins de la moitié de ce qu'elle était. La part des marques chinoises sur le marché européen des voitures neuves a dépassé les 10 %. La chimie et l'acier réduisent également leurs installations ou les délocalisent à l'étranger face aux prix élevés de l'énergie et aux coûts du carbone. La transition vers les énergies renouvelables a progressé dans le mix électrique, mais l'intermittence et les coûts du réseau sont redevenus des facteurs de localisation pour les usines. Les entreprises attendent les élections régionales, le budget et les élections générales de 2029. Si l'investissement s'arrête, la productivité s'arrête aussi.
Les limites de l'amortisseur migratoire
Le taux de fécondité total est tombé à 1,32 enfant en 2025, le plus bas depuis 1997. Si l'on ne considère que les femmes de nationalité allemande, il est de 1,20. En 2025, il y a eu 654 000 naissances et environ 1 million de décès, ce qui représente une diminution naturelle de 340 000 à 360 000 personnes. C'est la quatrième année consécutive depuis 2022 que le déficit dépasse les 300 000. L'augmentation, même légère, de la population était due à l'immigration nette, mais en 2025, l'immigration nette a chuté à 220 000-260 000 personnes. En conséquence, la population en fin d'année était d'environ 83,5 millions, une première baisse depuis 2020. L'augmentation de la population étrangère a également été la plus faible en 15 ans. La proportion des plus de 65 ans continue d'augmenter, et le fardeau de la dépendance de la population en âge de travailler s'accentue.
Les retraites, l'assurance maladie et les soins de longue durée sont déjà au cœur des finances publiques. Lorsque la génération du baby-boom atteindra 80 ans, la courbe des dépenses deviendra encore plus raide. L'immigration pour combler les pénuries de main-d'œuvre a été le moteur caché de la croissance dans les années 2010. Cependant, le coût politique du logement, des écoles, de la sécurité et de l'aide sociale s'est accumulé. Les centres d'hébergement pour réfugiés, les incidents de sécurité, le vide des petites villes d'Allemagne de l'Est et le débat sur les « deux Allemagnes » sont le carburant le plus puissant de l'AfD. Weidel et Krupalla parlent de rapatriements massifs et de contrôles aux frontières, tout en promettant de défendre les retraites et les emplois industriels. Économiquement, c'est une tension. Il s'agit de réduire l'afflux de main-d'œuvre tout en protégeant les prestations de vieillesse et les coûts de réarmement. Politiquement, c'est cohérent. C'est la grammaire émotionnelle de « notre argent pour nos aînés et nos usines ».
Le triangle vacillant
L'Allemagne d'après-guerre fonctionnait comme un triangle : la sécurité américaine, les règles du marché unique européen, et l'État social interne avec sa machine exportatrice. Ce triangle vacille simultanément. En matière de sécurité, l'Allemagne est en train de passer d'une puissance civile exportatrice de normes et de chèques à la reconstruction de sa souveraineté militaire. Les chars, la défense aérienne, le soutien à l'Ukraine et la présence sur le front oriental de l'OTAN sont de nouveaux piliers. Cependant, la vitesse de cette transition est limitée par les effectifs, les munitions et l'opinion publique. Alors que la Pologne consacre environ 4 % de son PIB à la défense et que les trois États baltes approchent les 5 %, l'Allemagne augmente ses chiffres budgétaires mais se heurte aux murs de la conscription et du consensus social. Dans un monde où les engagements de sécurité américains deviennent des conditions commerciales, l'Allemagne, tout en réaffirmant sa responsabilité européenne, n'a pas encore les troupes et les munitions nécessaires pour mener une guerre de manière autonome. Chaque fois que l'énergie, la logistique et les prix vacillent, le slogan « les usines d'abord » prend de l'ampleur.
Sur le plan économique, le monde passe de la mondialisation de l'efficacité à la blocage de la sécurité. La surproduction chinoise et la politique industrielle américaine exercent une pression sur l'Allemagne des deux côtés. La voie de la protection des industries restantes par le protectionnisme et les subventions, la voie de l'intégration dans les chaînes d'approvisionnement alliées en Inde et dans la région indo-pacifique, et la voie du développement d'une politique industrielle au sein de l'Europe se mélangent et dérivent. Les fonds spéciaux pour l'industrie de la défense et les infrastructures progressent, mais les prix de l'énergie, la stagnation de la productivité et la force centrifuge de l'Allemagne de l'Est ne suivent pas le rythme.
Au niveau politique, le centre s'effondre. L'AfD n'est pas un parti de protestation, mais un candidat au poste de premier parti à la tête du gouvernement. La CDU a brièvement gouverné avec un visage de marché, mais si elle ne parvient pas à résoudre les problèmes de logement, d'immigration, d'énergie et d'usines, son pouvoir s'épuisera. Une victoire de l'AfD ébranlerait la Convention européenne des droits de l'homme, les objectifs climatiques, l'aide étrangère et la politique envers la Russie. Un retour au pouvoir du bloc de gauche mettrait à l'épreuve les normes restantes de limitation de la dette et les limites des subventions industrielles. Dans les deux cas, le rôle central de l'Allemagne d'après-guerre en tant que créatrice de règles en Europe serait affaibli.
Les termes d'origine allemande tels que machines de précision, automobiles, règles comptables et discipline budgétaire existent toujours. Cependant, l'énergie bon marché, la marge de manœuvre militaire et la capacité démographique qui les soutenaient ont diminué. Le monde choisit l'autosuffisance plutôt que la coopération, et l'Allemagne se trouve au milieu de ce paradoxe, incapable de parvenir à un consensus interne. L'Allemagne a acheté la paix avec le gaz russe, le marché chinois et la limitation de la dette. Dans un pays où les usines partent en premier, tant que la génération actuelle refuse de payer les coûts de sécurité, que les coûts démographiques sont reportés sur l'immigration et que les coûts de la transition industrielle sont couverts par des subventions, la croissance stagnera autour de 1 % et la politique deviendra un concours de veto. L'Allemagne de l'automne 2026 n'est pas encore un pays en déclin. Cependant, le modèle continental le plus réussi de l'après-guerre ne fait que répéter la même grammaire, même après la disparition des prémisses de son succès.
댓글
( 0 / 500 )
支配者
8
독일의 위기를 단순히 AfD의 약진이나 이민 문제로만 설명할 수 없다는 점이 인상적입니다. 값싼 러시아 에너지, 중국 수출시장, 낮은 국방비라는 기존 성장 공식이 동시에 흔들리면서 복지·안보·산업을 모두 지키기 어려워진 구조적 문제가 핵심이라는 분석에 공감합니다.
( 0 / 500 )
minsuk
7
결국 ‘평화 배당금’이라는 표현이 독일의 지난 수십 년을 압축해서 보여주는 것 같습니다. 안보 비용을 크게 부담하지 않고 산업 경쟁력과 복지에 집중할 수 있었던 시대가 끝났는데, 정치권은 아직 그 변화에 맞는 새로운 사회적 합의를 만들어내지 못하고 있는 듯합니다.
( 0 / 500 )
seeu79
7
특히 인구감소와 산업경쟁력, 국방비 증가를 하나의 문제로 연결한 부분이 중요해 보입니다. 노동력은 줄어드는데 연금과 복지 지출은 늘고, 동시에 재무장까지 해야 한다면 결국 어느 한쪽의 부담을 늘릴 수밖에 없습니다. 독일만의 문제가 아니라 고령화된 선진국들이 함께 마주할 문제라고 봅니다.
( 0 / 500 )
8502park
6
독일의 위기가 남의 일이 아닌 이유는 한국도 비슷한 구조적 압박을 받고 있기 때문입니다. 독일이 고령화와 산업 경쟁력 약화, 에너지 비용, 국방비 증가를 동시에 떠안고 있다면 한국은 여기에 훨씬 더 심각한 저출산 문제가 겹쳐 있습니다. OECD도 한국의 급격한 고령화가 재정과 성장에 큰 압박이 될 것으로 보고 있습니다.
( 0 / 500 )
pankorea
5
독일 경제의 어려움을 ‘돈이 없어서’가 아니라 ‘기존 성장모델이 더 이상 예전처럼 작동하지 않아서’라고 본 점에 주목합니다. 러시아와 중국에 대한 경제적 의존, 자동차 산업의 전환 지연, 높은 에너지 비용, 인구구조 변화가 서로 얽혀 있기 때문에 단순한 경기부양책만으로 해결하기 어려운 문제일 것입니다.
( 0 / 500 )
進化
5
가장 씁쓸한 대목은 평화를 유지하기 위해 절약했던 비용이 결국 다른 형태의 청구서로 돌아왔다는 것입니다. 국방비를 늘리면 복지와 재정의 부담이 커지고, 이민을 제한하면 노동력 부족이 심해지며, 산업을 보호하면 재정 부담이 커집니다. 독일의 사례는 이제 선진국에게 ‘무엇을 더 할 것인가’만큼 ‘무엇을 포기할 것인가’에 대한 사회적 합의가 중요하다는 사실을 보여주는 것 같습니다.
( 0 / 500 )
james_kang
4
독일이 러시아 가스와 중국 시장에 의존했던 것이 평화와 번영의 전제였다면, 한국은 반도체와 중국·미국 시장, 수입 에너지에 대한 의존도가 높다는 점에서 다른 형태의 위험을 안고 있습니다. 다만 한국은 2026년 반도체 수출이 성장을 견인하고 있어 독일보다 산업 전환의 여지가 남아 있다는 평가도 있습니다. 결국 핵심은 특정 산업과 특정 시장에 지나치게 의존하지 않는 구조를 얼마나 빨리 만들 수 있느냐일 것입니다.
( 0 / 500 )
do_hyun
4
한국 역시 단기적인 반도체 호황만으로 저출산, 지방소멸, 연금과 재정 문제를 해결할 수는 없습니다. 지금부터 산업·인구·에너지·안보를 하나의 장기 전략으로 묶어야 한다는 점에서 독일의 경험은 상당히 중요한 참고 사례입니다.
( 0 / 500 )
U_love90
2
경제와 안보, 인구와 복지가 서로 따로 떨어진 문제가 아니라는 사실이 분명해집니다. 값싼 에너지와 수출 호황이라는 과거의 조건이 사라진 상황에서 예전의 복지 수준과 산업 경쟁력, 국방비를 모두 유지하려면 결국 재정과 사회적 부담을 놓고 새로운 합의가 필요해 보입니다.
( 0 / 500 )
신고내용
신고내용을 선택해주세요
회원비난/비하/욕설글 및 댓글도배성 게시물저작권 침해/불법자료 유출허위사실유포개인정보 유출.사생활 침해무단광고/홍보음란물 및 도박 불법 광고물범죄행위 관련 글불법행위 관련 소개물품 판매 및 사기글악성코드 및 스파이웨어 유포기타 사유 및 운영진 판단


비밀번호를 잊으셨나요?
Sign in with Google


All information provided by us is free of charge and is for the public good.