品

Corea든 Korea든, 품격은 이름보다 먼저다
Whatever the name—Corea or Korea—dignity comes first.
Whatever the name—Corea or Korea—dignity comes first.
Maintenant
지금
751 Diaspora
Patrimoine
유산
Humanité
인문
Mirengsi
未冷尸
Politique
정치
Médias
언론
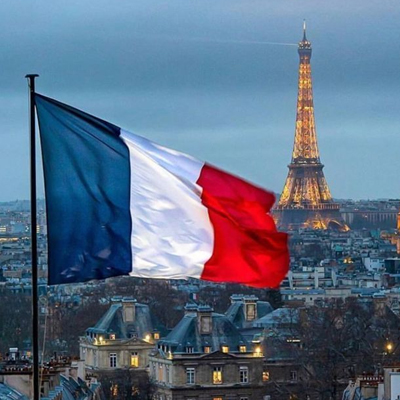
2026년 가을에도 ‘모든 것을 멈춰라(Block Everything)’를 외치는 시위가 되살아났다.

천하天下
칼럼
Grace_C
Pourquoi l'élection présidentielle française de 2027 ébranle l'ordre européen

0
2026. 09. 02
- La France est devenue le symbole de la crise du « mode de vie européen » en raison de ses déficits budgétaires chroniques, de sa faible croissance, de son taux de chômage élevé et d'une polarisation politique extrême.
- Alors que les « dividendes de la paix » de l'après-Guerre froide ont disparu et que la pression pour augmenter les dépenses de défense s'accroît, la France n'a pas réussi à trouver un consensus social sur la réduction des dépenses sociales, aggravant ainsi sa crise financière.
- L'effondrement du modèle allemand, dépendant de l'énergie bon marché et du marché chinois, a entraîné un affaiblissement de la compétitivité industrielle de l'Europe dans son ensemble, et la France, malgré un amortisseur relatif, est également confrontée à la perte de souveraineté technologique et au chômage des jeunes.
- Même la France, qui faisait exception au problème de la faible natalité en Europe, est entrée dans une ère de déclin naturel, augmentant la charge financière des retraites et des soins de santé, tandis que l'échec de sa politique d'immigration alimente la montée de l'extrême droite, aggravant l'instabilité politique.
- L'Europe, avec son défaut structurel d'une monnaie unique et de 27 budgets, voit la politique centriste s'effondrer et les forces extrémistes émerger, menaçant de perdre son rôle de pilier central de l'ordre libéral d'après-guerre.
Dans les rues de Paris, Lyon et Marseille, les manifestations « Bloquez tout » ont repris à l'automne 2026, et le cabinet est tombé à plusieurs reprises sur le budget. La croissance stagne à 0 %, proche de la stagnation, et la dette publique dépasse 117-118 % du PIB, soit plus de 3 500 milliards d'euros. À l'approche des élections présidentielles de 2027, l'opinion publique est divisée entre le Rassemblement national (RN) d'extrême droite et La France insoumise (LFI) d'extrême gauche. Le pays, autrefois capitale du « mode de vie européen », est devenu un laboratoire de la crise structurelle à laquelle le continent est confronté.
La fin de la paix gratuite et la guerre des finances
Le dividende de la paix dont l'Europe a bénéficié après la Guerre froide était une ressource cachée qui a permis de réaffecter les dépenses de défense à la protection sociale et à l'éducation. Après la guerre en Ukraine, cette prémisse a disparu. Les membres de l'OTAN ont déjà dépassé la norme de 2 %, et lors du sommet de 2025, l'objectif de consacrer 5 % du PIB à la défense d'ici 2035 a été fixé. L'Allemagne a fortement augmenté ses dépenses de défense pour atteindre 2,6 à 2,7 % du PIB selon les normes de l'OTAN, et les dépenses de défense des membres européens de l'OTAN ont presque doublé en valeur nominale en quelques années.
La question est de savoir d'où vient l'argent. Les dépenses de défense de la France se situent autour de 2,1 à 2,2 % du PIB, ce qui est plus lent que l'Allemagne et bien inférieur aux pays du front d'Europe de l'Est. Cela peut sembler passif pour un pays doté d'une capacité de dissuasion nucléaire et de projection à l'étranger. Cependant, la France a déjà un déficit budgétaire de plus de 5 % du PIB, et les seuls paiements d'intérêts dépassent 60 milliards d'euros par an. Si les dépenses de défense augmentent davantage, il faudra réduire les retraites, les soins de santé ou les subventions locales. La réforme des retraites (augmentation de l'âge de la retraite) imposée par le gouvernement Macron en 2023 a été gelée jusqu'en janvier 2028 en raison de l'opposition de la rue et de l'impasse parlementaire. Au lieu des effets financiers de la réforme, il ne reste que les coûts politiques.
La sécurité n'est plus « gratuite ». Cependant, la France n'a pas réussi à créer un consensus politique pour réduire la protection sociale en échange de la sécurité. Ce vide est comblé par le veto de la rue. La culture de la manifestation, où se croisent syndicats, jeunes et retraités, n'est pas un simple conflit social, mais un mécanisme de veto de facto qui empêche l'État de transférer les coûts futurs à la génération actuelle. En conséquence, le gouvernement tente d'appliquer l'austérité, s'effondre, puis augmente à nouveau le déficit.
Double effondrement de l'énergie bon marché et du marché chinois
Le modèle allemand fonctionnait en s'appuyant sur le gaz russe et le marché chinois. Ce modèle est déjà brisé. Les prix de l'électricité industrielle en Europe sont environ deux fois plus élevés qu'aux États-Unis et 50 % plus élevés qu'en Chine. Les bases de production de la chimie, de l'acier et de l'automobile se déplacent vers les États-Unis et l'Asie, et des constructeurs automobiles comme Volkswagen ont annoncé des réductions massives d'effectifs. La Chine n'est plus le marché final de l'Europe, mais un concurrent qui pousse l'Europe hors des véhicules électriques, des machines et des biens d'équipement. La part des exportations allemandes vers la Chine a chuté, et certaines analyses attribuent une grande partie de la stagnation du PIB allemand au « choc chinois 2.0 » et aux coûts de l'énergie.
La France est différente de l'Allemagne sur ce point. La part de l'énergie nucléaire étant plus élevée, les prix de l'électricité sont inférieurs à ceux de l'Allemagne. La part de l'industrie manufacturière est également environ la moitié de celle de l'Allemagne, de sorte que l'impact direct du choc industriel chinois est relativement faible. L'aérospatiale, le luxe, l'agroalimentaire et la technologie nucléaire restent compétitifs. Cependant, ce « tampon relatif » a créé une illusion. Le fait que la désindustrialisation soit moins prononcée ne signifie pas qu'il existe un moteur de croissance. Le taux de croissance de la France est prévu autour de 0,6 % en 2026, et après une croissance négative au premier trimestre et une croissance nulle au deuxième trimestre, elle est au bord d'une récession technique. Le taux de chômage est remonté à 8,1-8,3 %, et le chômage des jeunes dépasse 21 %. Avec le chômage des jeunes de 23,4 % en Espagne et de 18,4 % en Italie, le modèle « pays sans pays pour les jeunes » de l'Europe du Sud et de la France s'installe.
Le problème plus profond est la souveraineté technologique. Il n'y a pas de grandes entreprises technologiques européennes parmi les plus grandes capitalisations boursières mondiales. L'environnement réglementaire, représenté par le RGPD, et les marchés de capitaux averses au risque ont empêché les startups de croître à l'échelle américaine. Les données, le cloud et l'infrastructure d'IA dépendent des plateformes américaines, et les bénéfices réels de la chaîne d'approvisionnement solaire et des batteries ont été capturés par la Chine. La France a proclamé être une « nation startup », mais ce slogan s'est estompé face aux déficits budgétaires et à l'incertitude politique. Les entreprises attendent les élections présidentielles de 2027. Si les investissements s'arrêtent, la productivité s'arrête aussi.
Population : même la France franchit le seuil du déclin naturel
Le taux de fécondité total de l'Union européenne est tombé à un peu plus de 1,3 enfant par femme. Les niveaux de 1,18 en Italie et de 1,10 en Espagne sont déjà proches de l'« incapacité de reproduction ». La France a longtemps été une exception en Europe. Les allocations familiales, la garde d'enfants et un taux d'activité féminin relativement élevé ont maintenu le taux à 1,8 enfant par femme. Cette exception a été brisée. En 2025, le taux de fécondité total est tombé à 1,56, son niveau le plus bas depuis la Première Guerre mondiale, et avec 645 000 naissances contre 651 000 décès, l'accroissement naturel est devenu négatif pour la première fois depuis la Seconde Guerre mondiale. La légère augmentation de la population est due à l'immigration nette (estimée à +176 000). Les personnes de 65 ans et plus représentent 22 % de la population, soit presque autant que les moins de 20 ans.
Quand Macron a parlé de « remilitarisation démographique », ce n'était pas de la rhétorique, mais plutôt de la peur. Les retraites et les dépenses de santé sont déjà au cœur des finances publiques, et la courbe des dépenses s'accentuera lorsque la génération du baby-boom atteindra les 80 ans. La méthode consistant à combler le manque de main-d'œuvre par l'immigration a fonctionné, mais le coût politique de l'échec de l'intégration s'est accumulé. La ségrégation des banlieues, les émeutes récurrentes, les débats sur la sécurité et l'identité sont le carburant le plus puissant de l'extrême droite. Le Rassemblement National promet à la fois une limitation de l'immigration et un retour à l'âge de la retraite à 62 ans (voire 60 ans pour certains). Économiquement, c'est contradictoire. Il s'agit de réduire la main-d'œuvre tout en augmentant les bénéficiaires de pensions. Mais politiquement, c'est cohérent. Car c'est la grammaire émotionnelle de « notre argent pour nos aînés ».
Le défaut qui a brisé l'intérieur : une monnaie, vingt-sept budgets et un veto de la rue
L'euro a été un moteur d'exportation dévalué pour l'Allemagne, et une entrave qui a privé l'Europe du Sud de moyens d'ajustement des taux de change. Cette structure perdure. En cas de crise, l'Europe du Nord exige de la discipline, tandis que l'Europe du Sud et la France réclament de la solidarité. La France n'est pas une machine à exporter comme l'Allemagne, mais elle est suffisamment grande pour ne pas être aussi exposée aux marchés que l'Italie. C'est pourquoi les réformes sont toujours « un peu, plus tard ». Dans un pays où l'obsession de l'équilibre budgétaire et la politique de la manifestation coexistent, les investissements dans les infrastructures et les technologies futures sont chroniquement retardés.
Après 2024, la politique française a poussé ce défaut à l'extrême. Les élections législatives ont conduit à un parlement divisé, et les premiers ministres se sont succédé en raison des budgets. À l'été 2026, le marché obligataire a de nouveau élargi l'écart entre les obligations françaises et allemandes, et les agences de notation ont révisé à la hausse la trajectoire du déficit. Parmi les scénarios probables pour l'élection présidentielle de 2027, le plus probable est un second tour Le Pen (ou Bardella) contre Mélenchon. L'un parle de contrôle de l'immigration et de défense de l'État-providence, l'autre d'annulation partielle de la dette et d'augmentation des dépenses publiques. Ce que le marché craint, ce n'est pas l'idéologie elle-même, mais le fait que les deux sont difficilement compatibles avec les contraintes budgétaires actuelles.
L'échec technologique de l'Europe rencontre ici l'échec politique. Des murs réglementaires ont été érigés, mais l'innovation s'est échappée. La transition vers les énergies renouvelables a été moralement avancée, mais la chaîne d'approvisionnement a été cédée à la Chine. Dans le numérique, elle est devenue une colonie des plateformes américaines, et en matière de sécurité, elle dépend des informations, de la défense antimissile et des actifs stratégiques américains. Le portrait de l'Europe des années 2020 est celui d'une entité qui, tout en parlant d'autonomie stratégique, n'a pas réussi à créer les finances nécessaires pour la réaliser.
L'avenir que dessine le déclin, et la relation avec le monde
Le déclin de l'Europe est plus qu'une « chute du continent » ; c'est la perte d'un pilier de l'ordre libéral d'après-guerre. L'Europe d'après-guerre fonctionnait avec un triangle composé de la sécurité américaine, du marché de la mondialisation et de l'État-providence interne. Ce triangle est ébranlé simultanément.
Premièrement, en matière de sécurité, l'Europe est en transition d'une « puissance normative » vers une « reconstruction de la souveraineté militaire ». Cependant, la vitesse de cette transition varie d'un pays à l'autre. La Pologne et les trois États baltes consacrent 4 à 5 % de leur PIB à la défense, l'Allemagne s'est réarmée, et la France tente de préserver sa fierté nucléaire et diplomatique, mais se heurte à un mur financier. Dans un monde où les engagements de sécurité américains deviennent des conditions commerciales, l'Europe, sans être un acteur stratégique unifié, voit chaque pays se réarmer à son propre rythme. Chaque fois que la guerre en Ukraine et la crise au Moyen-Orient secouent à nouveau l'énergie, la logistique et l'inflation, les fissures internes de l'Europe s'élargissent.
Deuxièmement, sur le plan économique, le monde passe de la mondialisation de l'efficacité à la fragmentation de la sécurité. La surproduction chinoise et la politique industrielle américaine exercent une pression sur l'Europe des deux côtés. L'Europe a trois voies possibles : protéger les industries existantes par le protectionnisme, s'intégrer dans des chaînes d'approvisionnement alliées avec les États-Unis et l'Asie, ou achever son marché intérieur et créer une « Europe unie » avec une politique budgétaire et industrielle commune. En réalité, ces trois voies se mélangent et dérivent. L'emprunt commun et l'industrie de la défense commune progressent, mais la crise budgétaire française, la crise industrielle allemande et la crise sécuritaire en Europe de l'Est ne sont pas synchronisées.
Troisièmement, sur le plan politique, l'Europe connaît un effondrement du centre. La « dé-diabolisation » de l'extrême droite est en cours, et pour la première fois, la possibilité que l'Alternative pour l'Allemagne (AfD) prenne le contrôle du gouvernement dans l'est de l'Allemagne est évoquée. L'élection présidentielle française est le point culminant de cette tendance. Une victoire de Le Pen ou de Bardella ébranlerait le budget, l'immigration et la politique étrangère commune de Bruxelles, tandis qu'une victoire de Mélenchon mettrait à l'épreuve le marché obligataire et les règles de la zone euro. Dans tous les cas, le rôle de « moteur de la construction européenne » que la France s'est arrogé après-guerre s'affaiblirait. L'Union européenne risque de se réduire d'une communauté de normes à une alliance de gestion de crise.
La signification de cette transition pour le monde est claire. Le langage européen du libre-échange, des normes multilatérales, des droits de l'homme et du climat existe toujours, mais la prospérité et la marge de manœuvre militaire qui le soutenaient ont diminué. Au Moyen-Orient, dans l'Indo-Pacifique et en Afrique, la voix de l'Europe est supplantée par les transactions américaines, le capital chinois et la puissance russe. Le monde choisit la survie individuelle plutôt que la coopération, et l'Europe se trouve au milieu de cette survie individuelle, prise dans le paradoxe de ne pas pouvoir même parvenir à un accord interne.
Ce que la France montre, ce que la Corée doit lire
La France est un pays où les faiblesses de l'Europe se concentrent : des attentes élevées en matière de protection sociale, une forte politique de rue, un parlement divisé, le vieillissement de la population, les conflits liés à l'immigration et une fierté nationale qui n'est pas encore complètement éteinte. Même avec l'atout énergétique du nucléaire, si les finances et la politique s'effondrent, la croissance s'arrête. Inversement, une seule technologie ne suffit pas. Si un pays perd sa capacité politique à répartir les coûts futurs dans le présent, un choc externe devient immédiatement une crise systémique.
La Corée est sur une pente plus raide que l'Europe. Elle importe 95 % de son énergie, sa sécurité est profondément liée à l'alliance américano-coréenne, et ses biens intermédiaires et ses marchés sont profondément liés à la Chine. Le taux de fécondité total de 0,7 enfant est bien plus grave que les 1,56 de la France. Le fait qu'elle détienne les infrastructures futures que sont les semi-conducteurs, l'IA et les centres de données est une force différente de celle de l'Europe. Cependant, cette force est également exposée aux variables externes en un instant si le réseau électrique, l'eau, les talents et la géopolitique ne la soutiennent pas.
L'Europe, s'étant complue dans 70 ans de paix et de bien-être, n'a pas inclus dans ses plans la possibilité que les trois piliers vacillent simultanément. Le résultat que nous observons aujourd'hui n'est pas un cycle économique d'un continent, mais l'entrée dans un réarrangement de l'ordre d'après-guerre. Les rues françaises sont le signe le plus bruyant de cette entrée. Les citoyens qui veulent défendre le bien-être, les électeurs qui veulent fermer le pays, le ministère des Finances qui veut équilibrer les comptes, et les candidats à la présidentielle qui calculent les votes s'affrontent au même moment. L'issue de ce conflit définira l'avenir de l'Europe, et cet avenir changera le climat du monde dans lequel la Corée se trouve. Un changement radical n'est pas un slogan, mais la réécriture des règles de distribution internes avant que les piliers externes ne s'effondrent. Le présent des pays qui ont reporté cette tâche est clairement visible à travers la France.
댓글
( 0 / 500 )
뽀빠이
9
프랑스의 위기를 단순한 경기 침체가 아니라 안보·재정·인구·정치가 동시에 흔들리는 구조적 위기로 짚어낸 글입니다. 한국 역시 남의 일로 볼 수 없다는 경고가 특히 인상적입니다.
( 0 / 500 )
모란
7
유럽의 극단 정치 확산도 결국 경제와 사회의 불안이 낳은 결과라는 생각이 듭니다. 중도가 해법을 제시하지 못하면 유권자는 더 강한 구호로 이동합니다. 프랑스의 대선이 유럽 전체의 방향을 바꿀 수 있는 이유입니다.
( 0 / 500 )
october
6
프랑스의 위기는 복지냐 긴축이냐의 단순한 선택 문제가 아닌 듯합니다. 안보비 증액, 고령화, 저성장, 이민 갈등이 동시에 터지면서 정치가 해법을 만들지 못하는 구조적 위기로 보입니다. 한국도 남의 일이 아닙니다.
( 0 / 500 )
pixel89
5
복지를 지키려는 시민, 재정을 맞추려는 정부, 표를 계산하는 정치권이 서로 충돌하는 프랑스의 모습이 지금 유럽의 현실을 잘 보여주는 것 같습니다. 결국 개혁을 미룬 비용은 더 크게 돌아오는군요.
( 0 / 500 )
inchul
6
특히 인상적인 것은 ‘공짜 평화의 시대가 끝났다’는 지적입니다. 안보에는 돈이 들고, 그 비용을 결국 누가 부담할 것인지 사회적 합의를 만들어야 합니다. 개혁을 미루기만 하면 미래 세대의 부담은 더 커질 것입니다.
( 0 / 500 )
유미
6
프랑스가 원전과 강한 산업 기반을 갖고도 성장 정체와 재정위기를 피하지 못했다는 점이 중요합니다. 국가 경쟁력은 특정 산업 하나로 결정되지 않습니다. 정치적 안정과 미래를 위한 사회적 합의가 반드시 뒷받침돼야 합니다.
( 0 / 500 )
Bernard_Choi
5
한국은 프랑스보다 저출산이 심각하고 에너지와 안보, 수출시장 의존도도 높습니다. 지금 필요한 것은 위기를 나중으로 미루는 정치가 아니라 외부 환경이 더 악화되기 전에 내부의 분배와 성장 전략을 다시 세우는 일입니다.
( 0 / 500 )
Jeong Byeon_72828
4
주 35시간 근무 5주 유급 휴가 자녀 3 부터 가족 수당 주택수당 실직자수당 미혼모 사회복지가 너무 잘되어있어요. 이같은 복지혜택에 익숙한 프랑스인들. 구글에 의존하고 버금가는 기술도 없고 그래도 한국에는 네이버 다음이 있어요. 대선 주자들 열렬한 토론. 커다란 변혁이 있을것입니다
( 0 / 500 )
puma
4
최근 품에서 읽은 글 중에 가장 공감을 주는 글입니다. 한 나라의 번영과 위기 관리가 몇해 내에 되지 않기에 언급하신 우리가 처한 위험 요소가 더 크게 느껴집니다. 우리가 가고자 하는 길은 우리 내부만 해도 서로가 많은 이해와 양보가 필요한 상황입니다. 슬기롭고 빠르게 위기를 이겨 나갔으면 합니다. 좋은 글 고맙습니다. ^^
( 0 / 500 )
Atlanta
4
유럽의 쇠퇴가 곧 세계 질서의 재편이라는 분석이 설득력 있습니다. 외부의 평화와 번영에 기대던 시대가 끝났다면, 이제 각국은 내부의 분배와 개혁 원칙부터 다시 세워야 한다는 결론이 무겁게 다가옵니다.
( 0 / 500 )
나나
3
특히 프랑스의 저출산과 고령화, 재정위기를 한국과 연결한 부분이 의미 있습니다. 한국은 더 낮은 출산율과 높은 대외 의존도를 안고 있는 만큼 유럽의 위기를 미리 공부해야 할 것입니다.
( 0 / 500 )
天上天下
2
원전과 항공우주, 명품 산업 같은 강점이 있어도 정치적 합의 능력을 잃으면 국가의 성장 동력 자체가 멈출 수 있다는 지적에 공감합니다. 기술과 산업만큼 중요한 것이 사회적 합의라는 생각이 듭니다.
( 0 / 500 )
Oh YoungOlivier
0
27년 프랑스 대선의 가장큰 문제로 대두되는 것은 극우, 극좌 할 것 없이 나토 탈퇴를 대선 공약으로 내세우고 있다는 점입니다. 만일 프랑스 나토를 탈퇴하면 나토 회원국은 핵무기 보유국이 없는 것과 같습니다. 현재 여론조사에서는 극우 RN당이 1차 투표에서 일순위를 찾지 할 것이라고 보고 있습니다. 아래 주소는 프랑스 나퇴 탈퇴관련 글을 올린 주소입니다. 참고 바랍니다. https://agencecoreennepresseparis.blogspot.com/2026/09/2027.html
( 0 / 500 )
신고내용
신고내용을 선택해주세요
회원비난/비하/욕설글 및 댓글도배성 게시물저작권 침해/불법자료 유출허위사실유포개인정보 유출.사생활 침해무단광고/홍보음란물 및 도박 불법 광고물범죄행위 관련 글불법행위 관련 소개물품 판매 및 사기글악성코드 및 스파이웨어 유포기타 사유 및 운영진 판단


비밀번호를 잊으셨나요?
Sign in with Google


All information provided by us is free of charge and is for the public good.