品

Corea든 Korea든, 품격은 이름보다 먼저다
Whatever the name—Corea or Korea—dignity comes first.
Whatever the name—Corea or Korea—dignity comes first.
Maintenant
지금
751 Diaspora
Patrimoine
유산
Humanité
인문
Mirengsi
未冷尸
Politique
정치
Médias
언론
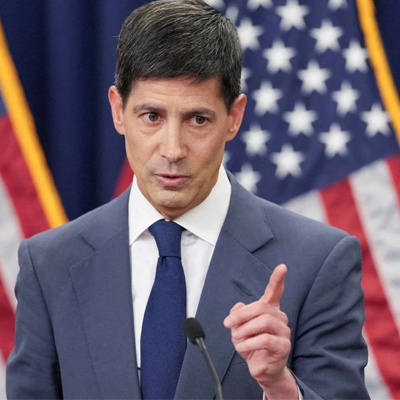
케빈 워시 연준 의장은 “근원 물가가 분명하고 충분한 속도로 목표를 향해 가고 있다는 확신이 있어야 한다. 그렇지 않다면 우리가 할 일이 있다”라고 말했다.

돈經濟
칼럼
andy74
Jackson Hole de Wash, avertissement lancé aux actions coréennes

0
2026. 08. 30
- Les déclarations du président de la Fed, Kevin Warsh, constituent un avertissement fort : l'inflation américaine reste élevée et des hausses de taux supplémentaires sont possibles si nécessaire, ce qui annonce une volatilité accrue sur le marché boursier coréen.
- Les hausses de taux d'intérêt américains augmentent le taux d'actualisation des actions coréennes, incitant les investisseurs étrangers à vendre, et pourraient particulièrement affecter les grandes valeurs technologiques comme Samsung Electronics et SK Hynix, entraînant une baisse générale du KOSPI.
- L'instabilité des taux de change et l'élargissement de l'écart de taux entre la Corée et les États-Unis exercent une pression sur la Banque de Corée pour qu'elle augmente davantage ses taux, pesant sur certains secteurs comme l'immobilier et les valeurs de croissance très endettées, mais cela pourrait aussi créer des opportunités d'achat pour les entreprises solides basées sur leurs performances.
- Dans un contexte de politique monétaire incertaine de la Fed, le marché verra une différenciation accrue des actions en fonction de leur sensibilité aux taux d'intérêt ; il est crucial pour les investisseurs de sélectionner prudemment les titres en tenant compte de l'inflation américaine, des taux d'intérêt, des indicateurs de change et de la situation du secteur des semi-conducteurs.
Le discours de Kevin Warsh, ancien gouverneur de la Réserve fédérale, à Jackson Hole est un signal pour les investisseurs boursiers coréens que la question des taux d'intérêt américains pourrait à nouveau ébranler nos comptes. Au lieu de théories complexes, voici l'essentiel : les États-Unis estiment que l'inflation n'est pas encore maîtrisée et ont laissé entendre qu'ils augmenteraient les taux si nécessaire. Le titre du discours était « In Our Time ». Warsh a déclaré : « Nous devons être convaincus que l'inflation sous-jacente se dirige vers notre objectif à un rythme clair et suffisant. Sinon, nous avons du travail à faire. » En juillet, l'indice PCE américain a augmenté de 3,7 % en glissement annuel, et l'indice PCE de base de 3,3 %, dépassant largement l'objectif de 2 % de la Fed. Warsh a catégoriquement déclaré que même si les chiffres de l'inflation estivale étaient meilleurs que prévu, il ne voyait pas « d'amélioration significative de la tendance sous-jacente ». Immédiatement après le discours, le marché a relevé la probabilité d'une hausse des taux en septembre de 30-40 % à 55-60 %. Le Nasdaq a réagi plus vivement que le Dow, car une augmentation du taux d'actualisation affecte d'abord les valeurs de croissance qui dépendent des bénéfices futurs lointains. Le marché coréen a encore le lundi. Il est important de savoir quoi surveiller et de quoi se méfier avant cela.
La raison pour laquelle notre marché est sensible aux taux d'intérêt américains est simple. Le KOSPI est fortement pondéré par Samsung Electronics et SK Hynix. Bien que les performances de ces deux entreprises dépendent de la demande en IA et en mémoire, le cours de leurs actions ne dépend pas uniquement de leurs performances. Si les taux d'intérêt américains augmentent, le « taux d'actualisation qui réduit les bénéfices futurs des actions à leur valeur actuelle » augmente. Même si les bénéfices sont les mêmes, le cours de l'action semble plus cher. Les investisseurs étrangers comparent les actions coréennes aux bons du Trésor américain. Le taux directeur de la Fed est actuellement de 3,50 à 3,75 %. Si les taux d'intérêt à court terme américains augmentent à nouveau, la question se pose de savoir s'il est nécessaire de détenir des actions coréennes et de prendre le risque de change. Le 19 août, lorsque les taux d'intérêt à long terme américains ont grimpé en flèche, le KOSPI a chuté de plus de 5 % en une journée, et Samsung Electronics et SK Hynix ont mené la baisse de l'indice, c'est exactement cette structure. Le 28, le KOSPI a également chuté de 1,79 % à 6788,88, et les étrangers ont vendu net environ 1,756 billion de wons. Samsung Electronics a chuté de 3,38 % et SK Hynix de 4,45 %. Les étrangers ont vendu plus de 1,2 billion de wons rien qu'à Hynix. Le même jour, la nouvelle selon laquelle les États-Unis envisageaient d'étendre la portée des droits de douane sur les semi-conducteurs aux produits finis tels que les serveurs et les ordinateurs portables, en plus des puces, a également pesé sur le marché.
Le taux de change n'est pas si mauvais pour l'instant. Le won/dollar est dans la fourchette des 1370 wons, ce qui est bien inférieur au sommet de cette année, qui était entre 1500 et 1580 wons. Les ventes de dollars par les entreprises exportatrices soutiennent le plancher. Un won fort aide les prix à l'importation et le sentiment des investisseurs étrangers. Cependant, si le dollar se renforce à nouveau après les déclarations de Wash, cette tendance pourrait s'inverser en un instant. Si le taux de change dépasse à nouveau les 1400 wons, la Banque de Corée envisagera également de nouvelles augmentations. La Banque de Corée a déjà augmenté son taux de 2,50 % à 2,75 % en juillet, puis à 3,00 % lors de la réunion du Comité de politique monétaire du 27. Les prévisions de croissance ont également été considérablement relevées, passant de 2,6 % à 3,3 %. Il est jugé nécessaire de maîtriser de manière préventive l'inflation et l'endettement des ménages, car les exportations de semi-conducteurs et les investissements dans les équipements d'IA stimulent l'économie. Si les États-Unis augmentent leurs taux en premier, la formule « écart de taux d'intérêt Corée-États-Unis → fuite de capitaux → instabilité du taux de change → nouvelle augmentation par la Banque de Corée » pourrait se réactiver. Les secteurs touchés seraient alors l'immobilier et la construction, les actions de croissance très endettées et les titres surévalués du KOSDAQ. À la fin du deuxième trimestre, le crédit aux ménages a dépassé pour la première fois les 2000 billions de wons, atteignant 2019,8 billions de wons. Si les taux d'intérêt des prêts augmentent à nouveau, la consommation et les secteurs liés au logement subiront également une pression accrue.
Au contraire, ce n'est pas un marché où toutes les actions baissent de la même manière. Même si les États-Unis augmentent leurs taux d'intérêt, il est difficile de voir l'économie s'effondrer immédiatement. Wash lui-même a déclaré que les dépenses des entreprises et des ménages étaient soutenues grâce à la productivité de l'IA. Il a estimé que les conditions financières n'étaient « pas encore restrictives ». Il a diagnostiqué que les spreads des obligations d'entreprise étaient faibles, que les investissements en capital augmentaient rapidement, et que plus de la moitié d'entre eux étaient liés à l'IA. Il a également évalué le marché du travail comme étant proche du plein emploi avec un taux de chômage de 4,1 %. Par conséquent, si l'inflation ne diminue pas, il y a une raison d'augmenter davantage les taux d'intérêt. En Corée, cela coïncide avec la tendance où les exportations de semi-conducteurs et les investissements en capital dans l'IA tirent le taux de croissance vers les 3 %. Il faut distinguer les « actions dont les performances sont solides » et les « actions dont l'histoire est grande ». Samsung Electronics et SK Hynix peuvent être affectés à court terme par les taux d'intérêt et les problèmes tarifaires. Cependant, le scénario où la demande de serveurs IA et de HBM disparaît n'est pas encore d'actualité. La question est de savoir si le prix de l'action a déjà largement reflété cette demande, et s'il existe des flux de trésorerie suffisants pour supporter des taux d'intérêt plus élevés. Tant que les prévisions de bénéfices sont maintenues, une forte baisse peut être une opportunité d'achat échelonné, mais si le choc des taux d'intérêt persiste, la valorisation sera la première à être réduite. Il faut distinguer une « bonne entreprise » et un « prix auquel on peut acheter maintenant ».
Par secteur, il est fort probable que les prochaines semaines se déroulent ainsi. Les secteurs sensibles à la hausse des taux d'intérêt sont les actions à forte prime de croissance, les actions déficitaires ou celles qui dépendent de bénéfices lointains, l'immobilier et la construction, et certaines actions de sociétés de valeurs mobilières. Les secteurs qui ont relativement plus de marge de manœuvre sont les actions financières, comme les banques, qui bénéficient de marges d'intérêt croissantes, les grandes entreprises exportatrices qui ont beaucoup de liquidités et la capacité de verser des dividendes ou de racheter des actions, et les biens de consommation essentiels et certaines automobiles dont la visibilité des bénéfices est élevée. Le 28, KB Financial a augmenté de plus de 2 %, mais la biotechnologie et les semi-conducteurs ont baissé. Cela signifie que le marché a déjà commencé à trier les actions en fonction de leur sensibilité aux taux d'intérêt. Il est également important que Wash ait parlé d'une « Fed plus silencieuse » et ait déclaré qu'il réduirait les orientations prospectives. Si l'avenir n'est pas clairement communiqué, le marché réagit plus fortement à chaque indicateur. La volatilité pourrait ne pas être un événement ponctuel.
Premièrement, le FOMC américain des 15 et 16 septembre. La direction à court terme dépendra de la décision de la Fed d'augmenter réellement les taux ou de les maintenir stables tout en déclarant qu'elle peut les augmenter « à tout moment ». Deuxièmement, les indicateurs d'inflation et d'emploi américains qui seront publiés avant cela. Si l'inflation ne diminue pas, la probabilité d'une hausse des taux augmentera. Troisièmement, le taux de change KRW/USD et les taux d'intérêt américains à 2 et 10 ans. Ces deux chiffres bougent avant le KOSPI. Si le taux de change monte en flèche et que les taux d'intérêt américains à court terme augmentent également, les ventes des étrangers sont susceptibles d'augmenter. Quatrièmement, les performances de Samsung Electronics et SK Hynix et les commandes des clients. Même si les taux d'intérêt augmentent, si les prix et les expéditions de mémoire soutiennent, la nature de l'ajustement des prix des actions change. Les problèmes tarifaires sont susceptibles de rester un risque de titre jusqu'à ce que les taux réels, la portée de l'application et la possibilité de réductions liées aux investissements aux États-Unis soient clarifiés.
Il y a trois scénarios. Si les États-Unis augmentent les taux une ou deux fois et que l'inflation diminue progressivement, le marché boursier coréen pourrait vaciller au début, puis revenir à un marché axé sur les performances des semi-conducteurs. Le cas le plus inconfortable est celui où l'inflation n'est pas maîtrisée et où seuls les taux d'intérêt augmentent. Dans ce cas, le KOSPI pourrait tester plusieurs fois le bas de sa fourchette, et la période où les particuliers absorbent les ventes pourrait s'allonger. Si les prix du pétrole augmentent à nouveau en raison de la géopolitique, l'inflation et les taux d'intérêt deviennent une double charge. Dans tous les cas, il est plus important de sélectionner les actions que de s'attendre à ce que l'indice global aille dans une seule direction.
Ce discours est un avertissement aux investisseurs coréens que l'ère où « il suffisait de regarder les semi-conducteurs » est révolue. La demande d'IA est toujours là, mais dans un environnement où l'argent est plus cher, les attentes élevées sont les premières à être réduites. Powell a imputé la responsabilité de l'inflation à la Fed elle-même et a qualifié l'objectif de 2 % de « ferme et fixe ». Cela signifie que la responsabilité de la Fed prime sur l'assouplissement souhaité par le marché. Même si le marché baisse après lundi, il ne faut pas tout vendre par peur, ni courir après les hausses. Ceux qui considèrent le taux de change, les taux d'intérêt américains, l'offre et la demande des étrangers, et les commandes réelles de semi-conducteurs sont avantagés. Il est temps de réévaluer si les entreprises ont des flux de trésorerie suffisants pour résister, même si les taux d'intérêt augmentent encore, plutôt que d'essayer de prédire la direction.
댓글
( 0 / 500 )
포도
8
워시의 잭슨홀 연설은 단순한 금리 발언이 아니라 글로벌 자산시장의 기준 자체가 바뀔 수 있다는 경고로 읽힙니다. 한국 증시 역시 반도체 호황만 믿기보다 금리·환율·외국인 자금 흐름을 함께 살펴야 할 때입니다.
( 0 / 500 )
kingmaker
7
워시의 발언을 단순한 매파적 수사로 볼 수 없다는 분석에 공감합니다. 결국 한국 증시의 핵심 변수는 AI 성장 기대와 높아지는 글로벌 할인율 사이의 싸움이 될 것 같습니다.
( 0 / 500 )
dongbang
6
결국 고금리 시대의 시장은 기대와 이야기만으로 움직이지 않습니다. AI라는 거대한 성장 서사도 높아진 자본비용을 이겨낼 만큼 실제 수익과 현금흐름을 증명해야 합니다. 한국 증시의 옥석 가리기가 더욱 중요해질 것입니다.
( 0 / 500 )
Chul74
6
특히 “이야기의 크기가 아니라 현금흐름의 크기”라는 결론이 인상적입니다. 고금리 시대에는 기대만으로 유지되던 고평가 종목들이 더욱 냉정한 검증을 받을 수밖에 없겠네요.
( 0 / 500 )
Daehan
4
미국의 추가 긴축이 현실화될 경우 원화와 국내 금리에 미칠 연쇄효과가 가장 걱정스럽습니다. 외국인 자금 흐름과 원/달러 환율이 한국 증시의 변동성을 크게 좌우할 가능성이 높아 보입니다.
( 0 / 500 )
ariana90
3
한국 증시가 반도체 호황이라는 호재만 믿고 글로벌 금리와 환율 위험을 간과해서는 안 된다는 지적에 공감합니다. 하반기에는 지수보다 종목별 실적과 재무 체력을 더 꼼꼼히 봐야 할 시점 같습니다.
( 0 / 500 )
donghoon
3
미국의 금리 인상은 한국에 결코 먼 나라의 이야기가 아닙니다. 금리 격차 확대와 원화 약세, 외국인 자금 이탈 가능성이 연결될 수 있기 때문입니다. 이번 글처럼 글로벌 변수와 국내 증시를 함께 보는 시각이 필요합니다.
( 0 / 500 )
찬호74
1
워시가 던진 핵심 메시지는 결국 ‘돈이 다시 비싸지고 있다’는 현실입니다. 시장은 앞으로 막연한 기대보다 물가와 금리, 기업 실적이라는 냉정한 숫자에 반응할 것입니다. 투자자에게는 더욱 신중한 판단이 요구됩니다.
( 0 / 500 )
Jamie
0
AI 투자 사이클이 구조적 성장 동력인 것은 분명하지만, 금리가 오르면 결국 투자 효율성과 수익성 검증의 시간이 앞당겨질 수 있다는 분석이 설득력 있습니다. 무조건적인 AI 낙관론보다 선별적 접근이 필요한 시점입니다.
( 0 / 500 )
신고내용
신고내용을 선택해주세요
회원비난/비하/욕설글 및 댓글도배성 게시물저작권 침해/불법자료 유출허위사실유포개인정보 유출.사생활 침해무단광고/홍보음란물 및 도박 불법 광고물범죄행위 관련 글불법행위 관련 소개물품 판매 및 사기글악성코드 및 스파이웨어 유포기타 사유 및 운영진 판단


비밀번호를 잊으셨나요?
Sign in with Google


All information provided by us is free of charge and is for the public good.