品

Corea든 Korea든, 품격은 이름보다 먼저다
Whatever the name—Corea or Korea—dignity comes first.
Whatever the name—Corea or Korea—dignity comes first.
Maintenant
지금
751 Diaspora
Patrimoine
유산
Humanité
인문
Mirengsi
未冷尸
Politique
정치
Médias
언론
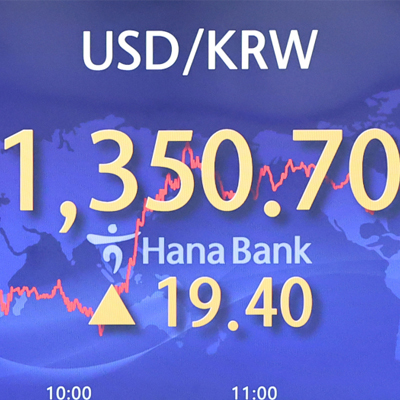
환율이 1350원까지 추가 하락하는 시나리오를 상정

돈經濟
칼럼
andy74
L'économie coréenne et le marché boursier ébranlés par la force du won

0
2026. 08. 21
- Une baisse du taux de change KRW/USD à 1350 KRW serait positive pour la stabilité des prix à l'importation et la reprise de la demande intérieure, mais pourrait détériorer la rentabilité des entreprises exportatrices, révélant ainsi la vulnérabilité structurelle de l'économie coréenne.
- En particulier, un marché boursier fortement dépendant des semi-conducteurs verrait sa volatilité augmenter en cas de baisse du taux de change, en raison des craintes de détérioration des performances des entreprises exportatrices, et la dissociation entre les cours boursiers et le taux de change pourrait s'accentuer.
- La vitesse et la cause de la baisse du taux de change sont cruciales ; une baisse progressive basée sur l'amélioration des fondamentaux est positive, mais une chute rapide pourrait nuire aux exportateurs et provoquer l'instabilité du marché.
- Le taux de change est devenu un facteur clé qui détermine les flux de capitaux et le sentiment des investisseurs, au-delà d'un simple indicateur de compétitivité externe ; si le taux atteint 1350 KRW, le marché devra comprendre la nature de cette baisse et y réagir.
En août 2026, le taux de change won-dollar s'échange dans la fourchette de 1410 wons. Comparé au pic de 1560 wons atteint en juin, il y a à peine deux mois, en raison des risques au Moyen-Orient et des ventes massives d'étrangers, il a déjà connu une baisse significative. Si l'on envisage un scénario où le taux de change chuterait encore à 1350 wons, l'impact sur l'économie coréenne et le marché boursier ne se résumerait pas à un « vent favorable dû à l'appréciation du won ». La volatilité pourrait plutôt s'accentuer en raison de la structure de croissance axée sur l'exportation, de la composition du marché boursier fortement concentrée sur les semi-conducteurs, et de la déconnexion notable entre les cours boursiers et les taux de change observée au premier semestre 2026. Il est nécessaire d'examiner les changements structurels et la dynamique du marché qu'entraînerait une baisse du taux de change.
Sur le plan macroéconomique, l'appréciation du won a un double tranchant. Du côté des importations, les effets positifs sont clairs. La réduction des coûts en won pour les articles à forte proportion de paiement en dollars, tels que le pétrole brut, le gaz naturel, les matières premières, les équipements et matériaux semi-conducteurs, allège le fardeau des coûts pour les entreprises et ralentit la pression à la hausse sur les prix à la consommation. Compte tenu de la forte dépendance de l'économie coréenne aux importations d'énergie, cela a un grand potentiel pour freiner l'inflation et améliorer le pouvoir d'achat réel des ménages. Les coûts des voyages et études à l'étranger, ainsi que les coûts des investissements et fusions-acquisitions à l'étranger pour les entreprises, diminuent également. Le fardeau de remboursement des entreprises et des ménages ayant des dettes en devises étrangères est également réduit. Ainsi, la stabilisation des prix à l'importation et l'amélioration du pouvoir d'achat peuvent contribuer à élargir la marge de récupération de la demande intérieure.
Cependant, dans le secteur des exportations, des pressions opposées se manifestent. Dans une structure où une part significative des exportations coréennes est réglée en dollars, une baisse du taux de change réduit les ventes et les bénéfices d'exploitation convertis en wons, même si les ventes en dollars restent les mêmes. En particulier, si l'on considère l'expérience du premier semestre 2026, où les exportations de semi-conducteurs ont fortement augmenté d'une année sur l'autre et où un taux de change élevé a gonflé les bénéfices de conversion, augmentant ainsi l'excédent du compte courant, un taux de change de 1350 wons annule en grande partie cet « effet de taux de change ». Dans le cas de Samsung Electronics et SK Hynix, des analyses antérieures ont montré une sensibilité où les bénéfices d'exploitation trimestriels variaient de dizaines à des centaines de milliards de wons pour chaque mouvement de 10 wons du taux de change won-dollar. Si le taux de change passe de 1410 wons à 1350 wons, le tampon de bénéfices dont bénéficiaient les entreprises pendant la période de taux de change élevé se réduira rapidement, ce qui risque d'affaiblir la visibilité des performances des entreprises exportatrices. D'autres secteurs d'exportation majeurs tels que l'automobile, la construction navale et la défense subiront également des pressions similaires.
Le problème est que ce processus ne se déroule pas sans heurts. Si le taux de change baisse rapidement, les entreprises exportatrices peuvent choisir de réduire leurs prix en dollars pour maintenir leur compétitivité ou d'augmenter leur production à l'étranger. Cela pourrait être positif pour le volume des exportations à court terme, mais cela pourrait avoir un impact négatif sur l'emploi intérieur et les investissements en capital. Inversement, si la baisse du taux de change est progressive, les entreprises auront le temps de s'adapter, mais le marché devra déjà subir des attentes et des ajustements de position considérables pour atteindre le niveau spécifique de 1350 wons. Si l'excédent du compte courant persiste et que les capitaux étrangers affluent, la baisse du taux de change peut être interprétée comme le résultat d'une amélioration des fondamentaux économiques. Cependant, si l'expérience du premier semestre 2026, où les ventes d'actions étrangères et le rééquilibrage ont fait grimper le taux de change, se répète, une trajectoire inverse est également possible.
La relation avec le marché boursier est plus complexe. Traditionnellement, la faiblesse du won a été favorable au KOSPI, alimentant les attentes d'amélioration des performances des entreprises exportatrices. Cependant, en 2026, cette formule a été largement brisée. Alors que le KOSPI montait en flèche, porté par le supercycle des semi-conducteurs et les attentes de la demande d'IA, les investisseurs étrangers ont continué à vendre massivement pour ajuster leurs portefeuilles et réaliser des bénéfices, ce qui a exercé une pression à la hausse sur le taux de change. Une « désynchronisation » nette est apparue, avec des prix des actions en hausse et un won en baisse. Dans cette situation, si le taux de change tombe à 1350 wons, les investisseurs étrangers pourraient voir leurs rendements convertis en won s'améliorer à court terme. En effet, pour les investisseurs détenant des actions coréennes en dollars, un won fort signifie un gain de change. Si les achats nets étrangers reprennent et que cela coïncide avec un ajustement du ratio de couverture des investissements étrangers par des institutions comme le National Pension Service, il y a une possibilité que l'afflux de capitaux vers le marché boursier s'intensifie.
Inversement, si la baisse du taux de change détériore les perspectives de bénéfices des entreprises exportatrices, en particulier des grandes entreprises de semi-conducteurs qui représentent une part écrasante de la capitalisation boursière, la volatilité de l'ensemble du marché s'accentue. Si les inquiétudes concernant un ralentissement de la dynamique des bénéfices du secteur des semi-conducteurs se répandent, le « rallye étroit » qui a jusqu'à présent tiré le marché pourrait vaciller, accélérant la rotation sectorielle. Il est probable que l'amplitude des fluctuations de l'indice lui-même augmente à mesure que les capitaux se déplacent des actions liées à l'exportation vers les secteurs dépendants de la demande intérieure ou des importations, ou vers les actions financières et immobilières sensibles aux taux d'intérêt. De plus, dans une phase de baisse rapide du taux de change, les mouvements de capitaux spéculatifs à court terme s'intensifient, augmentant la volatilité intrajournalière, et la superposition de la demande de couverture et des ajustements de positions sur les produits dérivés peut amplifier l'incertitude de l'ensemble du marché.
Le problème plus fondamental est que l'interprétation du marché varie selon la cause de la baisse du taux de change. Si le taux de change diminue naturellement en raison de l'atténuation des attentes de réduction des taux d'intérêt américains, de l'affaiblissement du dollar, de la persistance de l'excédent de la balance courante de la Corée et du réafflux à grande échelle de capitaux étrangers, cela pourrait être interprété comme un signe de la force relative de l'économie coréenne. Dans ce cas, le marché boursier pourrait reprendre une tendance haussière stable après un ajustement à court terme. En revanche, si le taux de change chute brusquement en raison d'une intervention artificielle des autorités ou d'un déséquilibre temporaire de l'offre et de la demande, le marché le considérera comme un mouvement non durable et restera vigilant. En particulier, le niveau de 1350 wons est proche d'un seuil de résistance psychologique formé au cours des dernières années de régime de taux de change élevés. Il est donc fort probable que, lors de l'atteinte de ce niveau, des ajustements à la baisse des prévisions de performance des entreprises exportatrices, un réajustement des positions des investisseurs étrangers et des changements dans les stratégies de couverture de change des institutions nationales interagissent de manière complexe, augmentant ainsi la volatilité.
Les changements dans la structure des flux de capitaux sont également une variable importante. Au cours des dernières années, l'augmentation structurelle des investissements des investisseurs nationaux dans les actions et obligations étrangères a ancré la tendance à l'affaiblissement du won. Même si le taux de change diminue, si la demande d'investissement à l'étranger ne fléchit pas facilement, le plancher pourrait être limité. Inversement, si le won s'apprécie de manière significative, l'attractivité relative des actifs nationaux pourrait augmenter, entraînant un retour des capitaux étrangers vers la Corée. Dans ce processus, il est possible qu'une boucle de rétroaction se forme, où le marché boursier et le marché des changes se renforcent ou s'affaiblissent mutuellement. Si les investisseurs étrangers affluent sans couverture de change, la pression à la hausse sur le won s'intensifiera, ce qui, à son tour, pèsera sur les perspectives de performance des entreprises exportatrices.
En fin de compte, le scénario d'une baisse du taux de change à 1350 wons offre des avantages clairs à l'économie coréenne, tels que l'atténuation de l'inflation et la réduction des coûts d'importation, mais il révèle également les vulnérabilités structurelles du modèle de croissance axé sur les exportations et d'un marché boursier fortement dépendant des semi-conducteurs. La clé de la volatilité réside dans la vitesse et les moteurs de la baisse du taux de change. Si la baisse est progressive et basée sur des fondamentaux solides, elle peut renforcer la stabilité économique globale et attirer les capitaux étrangers. Cependant, une baisse rapide entraînerait des chocs importants pour les performances des entreprises exportatrices et des douleurs considérables dans le processus de réorganisation sectorielle du marché boursier. Comme l'a montré l'expérience de la première moitié de 2026, où les cours des actions et les taux de change ont évolué dans des directions différentes, le taux de change est désormais devenu un facteur clé sur le marché financier coréen, influençant les flux de capitaux et le sentiment des investisseurs, au-delà d'être un simple indicateur de compétitivité externe. Le niveau de 1350 wons est susceptible de devenir un test décisif pour ce point de basculement. Les acteurs du marché doivent distinguer froidement si la baisse du taux de change reflète une amélioration structurelle de l'économie réelle ou s'il s'agit d'un ajustement excessif dû à une offre et une demande temporaires. Le résultat de cette distinction sera un critère important pour déterminer la direction et le niveau de volatilité du KOSPI à l'avenir.
댓글
( 0 / 500 )
고동수
8
원화 강세를 무조건 호재로 보는 시각의 한계를 잘 짚은 글입니다. 수입물가와 내수에는 긍정적이지만, 수출 대기업과 반도체 중심의 한국 증시에는 실적 부담으로 작용할 수 있다는 점이 핵심이네요.
( 0 / 500 )
大虎
8
결국 중요한 것은 환율의 숫자보다 하락의 이유인 것 같습니다. 경상수지 개선과 외국인 자금 유입에 따른 1350원이라면 긍정적이지만, 단기 수급이나 정책 요인에 의한 급락이라면 전혀 다른 결과가 나올 수 있겠네요.
( 0 / 500 )
hyundong
5
한국 경제가 환율에 얼마나 민감한 구조인지 다시 생각하게 됩니다. 원화 강세로 물가와 원자재 비용은 낮아지지만 반도체·자동차·조선 같은 수출주에는 부담이 될 수 있으니 결국 업종별 희비가 크게 갈릴 것 같습니다.
( 0 / 500 )
nadaniel
6
특히 주가와 환율의 탈동조화에 주목할 필요가 있어 보입니다. 예전처럼 ‘원화 약세=수출주 상승’이라는 단순한 공식으로 시장을 설명하기 어려워졌다는 분석에 공감합니다. 앞으로는 외국인 자금 흐름까지 함께 봐야 할 것 같습니다.
( 0 / 500 )
김범준
5
1350원이 한국 경제의 새로운 시험대가 될 수 있다는 분석이 인상적입니다. 환율 하락 자체를 두려워하거나 반대로 무조건 반길 것이 아니라, 수출 경쟁력과 내수 구매력, 외국인 자금 흐름을 종합적으로 살펴봐야 할 시점인 것 같습니다.
( 0 / 500 )
송이버섯
4
원화 강세의 가장 큰 수혜자는 결국 수입 원자재와 에너지 비중이 높은 기업, 그리고 소비자일 수 있겠네요. 반면 수출 대기업 중심의 코스피는 실적 환산 효과가 사라지면서 새로운 평가를 받아야 할 것 같습니다.
( 0 / 500 )
강재섭
4
환율이 1350원까지 내려간다고 해서 한국 경제가 무조건 좋아지는 것도, 나빠지는 것도 아니라는 점이 핵심이네요. 산업별로 손익 구조가 완전히 달라지는 만큼 지수만 보고 판단해서는 안 될 것 같습니다.
( 0 / 500 )
K_maria
3
반도체 호황이 계속되더라도 환율 효과가 사라지면 기업 이익의 질을 다시 따져봐야 할 것 같습니다. 앞으로는 단순한 매출 증가보다 실제 원화 기준 이익과 현금흐름을 보는 것이 더 중요해 보입니다.
( 0 / 500 )
oldboy
1
좋은 분석입니다. 1350원이라는 숫자 자체보다 그 숫자에 도달하는 과정이 더 중요하다는 주장에 공감합니다. 펀더멘털에 따른 완만한 원화 강세인지, 자금 흐름에 따른 급격한 쏠림인지 구분해서 봐야겠습니다.
( 0 / 500 )
신고내용
신고내용을 선택해주세요
회원비난/비하/욕설글 및 댓글도배성 게시물저작권 침해/불법자료 유출허위사실유포개인정보 유출.사생활 침해무단광고/홍보음란물 및 도박 불법 광고물범죄행위 관련 글불법행위 관련 소개물품 판매 및 사기글악성코드 및 스파이웨어 유포기타 사유 및 운영진 판단


비밀번호를 잊으셨나요?
Sign in with Google


All information provided by us is free of charge and is for the public good.